5年間のバックテストで利益が出ていれば、その売買ルールは安定していると判断してよいのでしょうか。
実際に運用を始めるとき、気になるのは5年間の最終利益だけではありません。始める時期が違っても利益が出るのか、途中でどれくらい資産が減るのかも重要です。
そこで、日本株50銘柄を対象にした約5年間のバックテストを、年ごと・1年間・2年間に分けて調べました。
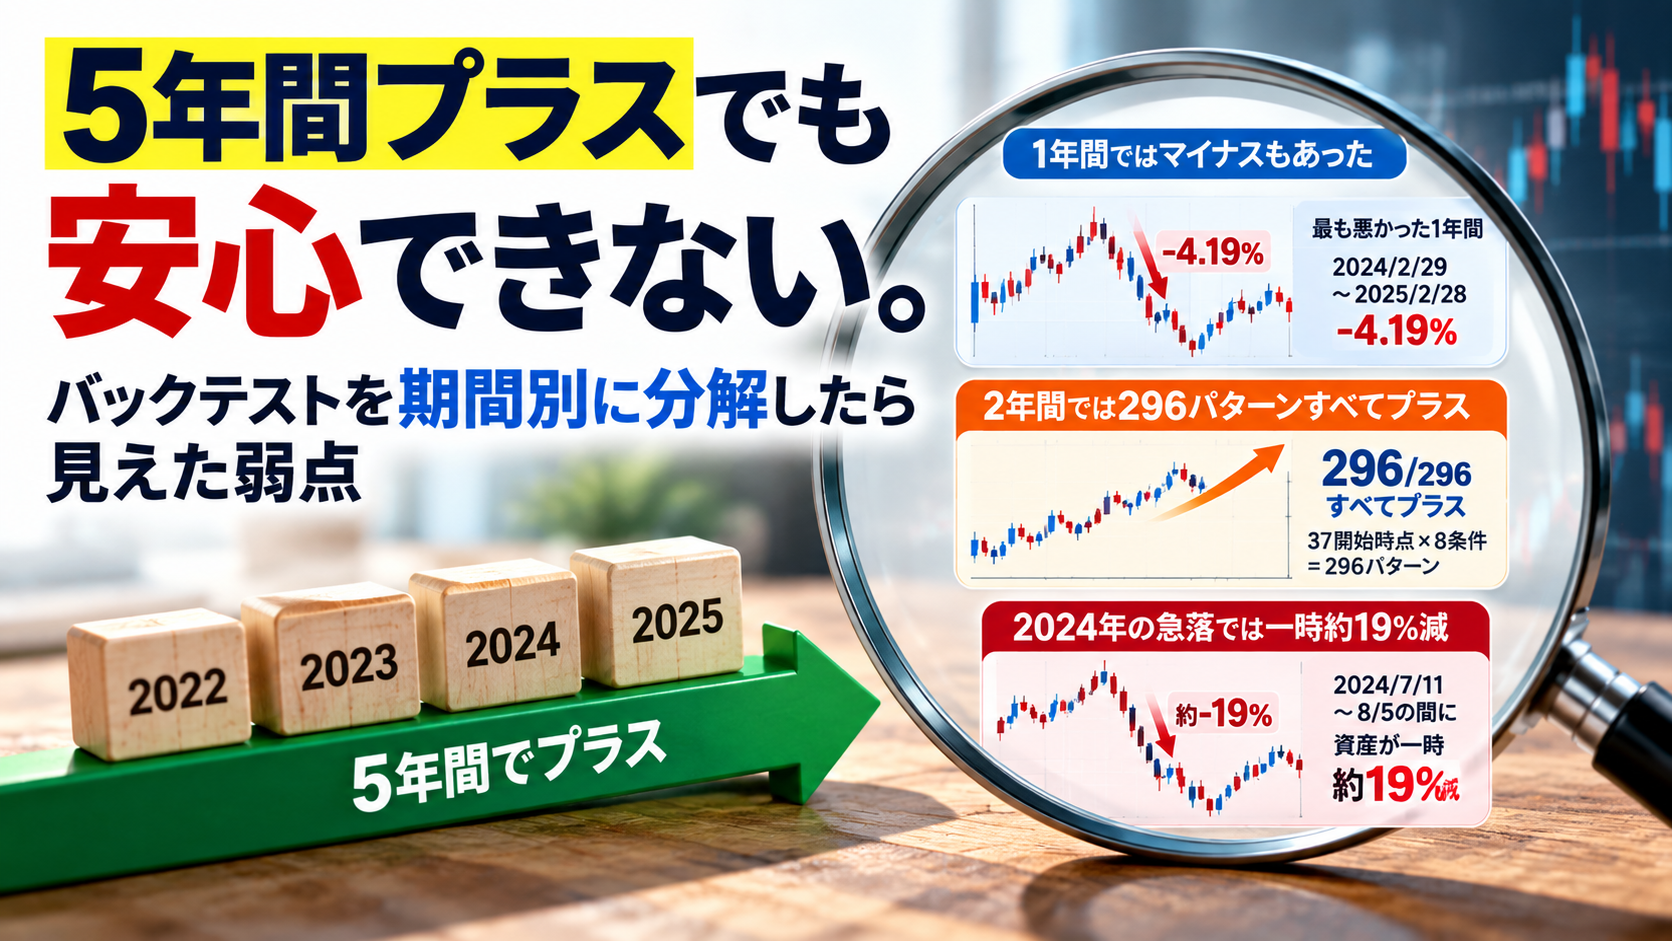
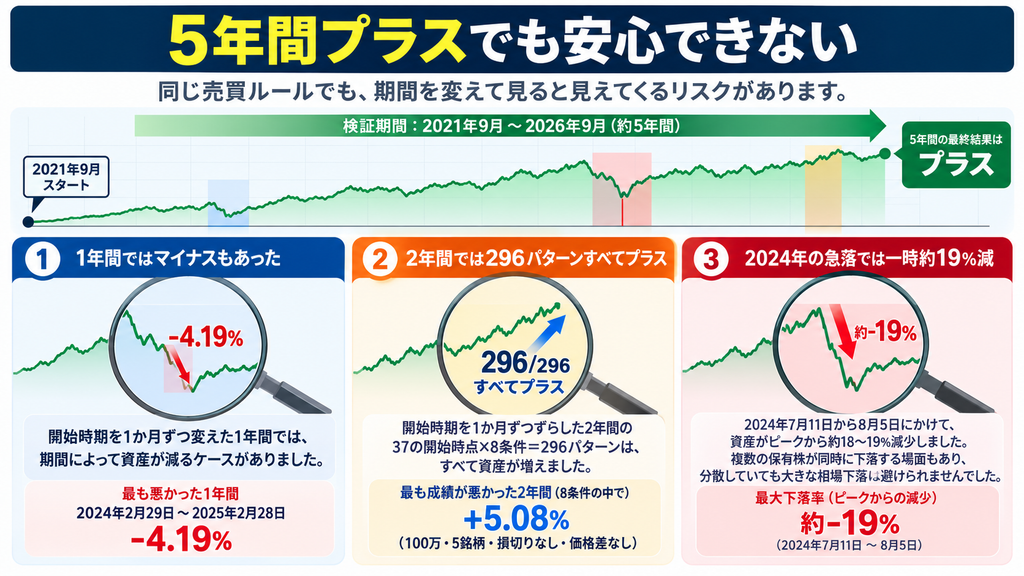
結果は、開始時期をずらした2年間の比較ではすべてプラス。一方、1年間では最大−4.19%の期間があり、市場急落時には資産が一時約19%減るケースもありました。
さらに、1年間の成績がマイナスだった期間を詳しく見ると、売却済みの取引は勝率約70%だったにもかかわらず、保有株の含み損によって総資産が減っていました。
今回は、5年間の合計成績だけでは見えなかった弱点を紹介します。
結論:長期では良好でも、運用開始時期によって成績は変わる
今回の検証で分かったことは、大きく4つです。
- 2022〜2025年は、比較した8条件すべてで毎年プラスだった
- 開始時期をずらした2年間の296ケースは、すべてプラスだった
- 1年間では最大−4.19%となる期間があった
- 2024年の市場急落時には、資産が一時約18〜19%下落した
5年間の合計だけを見るよりも、成績の良い時期と悪い時期がはっきりしました。
ただし、2年間の296ケースは独立した296回の運用ではありません。同じ約5年間の資産推移から、開始時期をずらして切り出した結果です。
したがって、今回の結果から「2年間保有すれば必ず利益が出る」と判断することはできません。
今回のバックテスト条件
対象は、実際の運用を想定して選んだ日本株50銘柄です。
| 項目 | 条件 |
|---|---|
| 検証期間 | 2021年9月6日〜2026年9月11日 |
| 対象 | 日本株50銘柄 |
| 初期資金 | 50万円・100万円 |
| 売買単位 | 100株 |
| 取引 | 現物買いのみ |
| 最大保有数 | 4銘柄・5銘柄 |
| 売買価格のずれ | なし・0.05%不利な価格 |
| 売却条件 | 通常の売却シグナルのみ・株価上昇に合わせて損切りラインを引き上げる方式 |
| 手数料 | 0円 |
| 株式分割 | 考慮済み |
今回の目的は、一番利益が出る設定を探すことではありません。これまで検証してきた売買ルールが、特定の好調な時期だけで利益を出していたのではないかを確認することです。
なお、期間別の成績は、5年間の連続した運用結果から各期間の総資産の変化を計算したものです。各期間の開始時点で現金に戻し、初期資金から新しく運用し直した結果ではありません。
2022〜2025年は、8条件すべてで毎年プラス
まずは、暦年ごとの成績です。
| 運用条件 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|
| 50万・4銘柄・損切りなし・価格差なし | +18.25% | +17.43% | +15.46% | +27.50% |
| 50万・4銘柄・損切りなし・0.05% | +22.11% | +11.55% | +15.57% | +38.16% |
| 50万・5銘柄・損切りなし・価格差なし | +21.86% | +25.77% | +13.56% | +36.93% |
| 50万・5銘柄・損切りなし・0.05% | +21.21% | +11.72% | +17.86% | +36.71% |
| 100万・5銘柄・損切りなし・価格差なし | +13.17% | +11.89% | +5.39% | +13.12% |
| 100万・5銘柄・損切りなし・0.05% | +12.65% | +20.08% | +4.62% | +18.67% |
| 50万・4銘柄・利益追従型損切り | +20.89% | +16.14% | +16.89% | +32.62% |
| 100万・5銘柄・利益追従型損切り | +12.65% | +13.57% | +10.54% | +23.59% |
2022〜2025年は、どの条件も年間ではプラスでした。
ただし、年によって利益率には差があります。
例えば100万円・最大5銘柄・損切りなし・0.05%の条件では、2023年が+20.08%だった一方、2024年は+4.62%にとどまりました。
年単位では安定して見えても、運用開始時期を変えると結果はどうなるのでしょうか。
開始時期をずらすと、1年間でマイナスになる場合もあった
次に、1月から12月という区切りをやめ、開始時期を約1か月ずつずらして1年間の成績を比較しました。
各条件で、資産が増えた期間の割合と、最も悪かった1年間をまとめた結果です。
| 運用条件 | プラスだった割合 | 最悪の1年間 |
|---|---|---|
| 50万・4銘柄・損切りなし・価格差なし | 97.96% | −0.84% |
| 50万・4銘柄・損切りなし・0.05% | 100% | +5.23% |
| 50万・5銘柄・損切りなし・価格差なし | 100% | +6.23% |
| 50万・5銘柄・損切りなし・0.05% | 100% | +6.26% |
| 100万・5銘柄・損切りなし・価格差なし | 91.84% | −4.07% |
| 100万・5銘柄・損切りなし・0.05% | 97.96% | −4.19% |
| 50万・4銘柄・利益追従型損切り | 100% | +7.09% |
| 100万・5銘柄・利益追従型損切り | 100% | +4.61% |
最も悪かったのは、2024年2月29日〜2025年2月28日の−4.19%でした。
2024年の暦年成績はプラスだったにもかかわらず、開始日を変えると1年間で損失になる期間があったのです。
年末時点の成績だけを見ていると、こうした運用開始時期による違いを見落とします。
勝率69.57%でも、含み損によって資産は減っていた
特に興味深かったのが、−4.19%となった1年間の売買内容です。
この期間に売却まで完了した取引は23回あり、結果は16勝7敗。勝率は69.57%でした。
売却済みの取引だけを合計すると利益が出ていたにもかかわらず、総資産は減っています。
原因は、まだ売却していない保有株の含み損です。
複数の保有株が下落し、その含み損が売却済みの利益を上回っていました。
例えば、売却済みの取引で5万円の利益が出ていても、現在保有している株に10万円の含み損があれば、全体では5万円のマイナスです。
※この金額は仕組みを説明するための例で、今回の実測値ではありません。
今回の検証で改めて分かったのは、勝率や確定利益だけでは運用成績を正しく評価できないということです。
バックテストでも実際の運用でも、現金と保有株の時価を合わせた総資産で確認する必要があります。
2年間では296ケースすべてで資産が増えた
同じ方法で、比較する期間を2年間に広げました。
8つの運用条件について、開始時期を約1か月ずつずらした37期間を比較したところ、合計296ケースすべてで資産が増えていました。
各条件で最も成績が悪かった2年間は、次のとおりです。
| 運用条件 | 最悪の2年間 |
|---|---|
| 50万・4銘柄・損切りなし・価格差なし | +22.65% |
| 50万・4銘柄・損切りなし・0.05% | +23.02% |
| 50万・5銘柄・損切りなし・価格差なし | +32.19% |
| 50万・5銘柄・損切りなし・0.05% | +24.46% |
| 100万・5銘柄・損切りなし・価格差なし | +5.08% |
| 100万・5銘柄・損切りなし・0.05% | +12.15% |
| 50万・4銘柄・利益追従型損切り | +29.68% |
| 100万・5銘柄・利益追従型損切り | +19.16% |
最も悪かった2年間でも、8条件すべてがプラスでした。
今回の約5年間では、利益が特定の1年間だけに極端に偏っていたわけではないことを確認する材料になりました。
ただし、これらは同じ運用結果から切り出した重複する期間です。296ケースがすべてプラスだったことを、296回の独立した成功と考えることはできません。
また、各期間の開始時点で新たに運用を開始した結果ではないため、「今から2年間運用すれば同じ成績になる」という意味でもありません。
2024年の急落では、資産が一時約19%減少
長期の成績がプラスでも、途中の大きな下落は無視できません。
50万円の運用条件では、2024年7月11日から8月5日にかけて、資産が直近のピークから約18〜19%減るケースがありました。
仮に資産50万円が19%減少すれば、40万5,000円になります。そこから50万円に戻すには、約23.5%の上昇が必要です。
この期間は、特定の1銘柄だけが下落したのではなく、複数の保有株が同時に下落していました。
4〜5銘柄に分けて保有していても、市場全体が急落する場面では同時に損失が発生することがあります。
銘柄を分散するだけでは、市場全体の下落リスクをなくせないことが分かる結果でした。
バックテストの結果を見るときに確認したいこと
今回の検証から、バックテストの最終利益だけで売買ルールを判断するのは不十分だと感じました。
自分で売買ルールを検証する場合も、次の点を確認したいところです。
- 年ごとの成績:利益が特定の好調な年だけに集中していないか
- 開始時期を変えた成績:運用を始めるタイミングによって大きく結果が変わらないか
- 保有株を含めた総資産:確定利益が出ていても、含み損で資産が減っていないか
- 最大下落率:運用途中の損失に、実際に耐えられるか
特に最大下落率は重要です。最終的に利益が出る売買ルールでも、途中で大きな損失を抱えれば、実際には運用を続けられない可能性があります。
次は、実際のお金を使わずに売買処理を確認する
ここまで、株式分割、100株単位の資金制約、損切り、スリッページ、期間別の成績を確認してきました。
今回で過去データを使った主要な検証には、いったん区切りをつける予定です。
ただし、バックテストで利益が出たことと、実際に安全に自動売買できることは別です。
次は実際のお金を使わずに、注文を出す判断から保有株の管理までを確認します。
特に、同じ注文を二重に出さないこと、資金不足のときに注文しないこと、株価データや注文状況に異常があるときは売買を止めることを重視します。
その仕組みを確認したうえで、少額の実運用に進むか判断する方針です。
まとめ:5年間の利益より、途中の損失にも目を向ける
今回の検証では、2年間の比較はすべてプラスだった一方、1年間では損失になる期間があり、市場急落時には資産が一時約19%減るケースもありました。
特に、勝率約70%でも含み損によって総資産が減っていた点は、実際の運用を考えるうえで重要な発見でした。
バックテストでは「最終的にいくら増えたか」だけでなく、「途中でどれだけ減ったか」「いつ始めても同じような結果になるか」を確認することが大切です。
売買時の価格差を加えた前回の検証は、取引コストより効いた「100株の壁」|スリッページ0〜20bpで自動売買を検証で紹介しています。
※本記事は過去の株価データを使ったシミュレーションです。将来の運用成績を保証するものではありません。
コメント