株の売買ルールを過去のデータで検証し、勝率75%という結果が出たら、そのルールを実際の投資に使えるでしょうか。
日本株20銘柄・約5年分の株価データを使って検証したところ、224取引で勝率75.0%、平均損益率+7.80%という結果になりました。しかし、最も損失が大きかった取引では-62.26%を記録しています。
原因を調べると、株価が下落しても売却条件が成立せず、1年以上保有し続けていたことが分かりました。さらに、過去の売買を再現する計算方法にも問題が見つかりました。
売買タイミングを修正した結果、勝率は76.3%、最大損失は-61.30%に。計算方法を改善しても、大きな損失を防げないという課題は残りました。
この記事では、実際の検証データをもとに、勝率だけでは分からないリスクと、バックテストを行う際に注意したい点を紹介します。
※本記事は開発当時の検証記録です。掲載する成績はシミュレーション結果であり、実際の投資収益ではありません。
バックテストを20銘柄・224取引に拡大した結果
バックテストとは、過去の株価データに売買ルールを当てはめ、どのような成績になったかを調べる方法です。
最初は1銘柄で検証していましたが、決済まで完了した取引は12回だけでした。これでは売買ルールの良し悪しを判断するには少なすぎるため、条件を変えずに対象を20銘柄へ拡大しました。
約5年分のデータを使い、売買が完了した224取引を集計した結果がこちらです。
| 項目 | 検証結果(修正前) |
|---|---|
| 取引回数 | 224回 |
| 勝ち/負け | 168回/56回 |
| 勝率 | 75.0% |
| 平均損益率 | +7.80% |
| 損益率の中央値 | +6.89% |
| 勝ち取引の平均利益率 | +12.96% |
| 負け取引の平均損失率 | -7.67% |
| 最大利益率 | +84.13% |
| 最大損失率 | -62.26% |
| 平均保有期間 | 40.12営業日 |
224回のうち168回が利益になり、平均損益率もプラスでした。一方で、最大損失は-62.26%です。
例えば、100万円分の株を買って同じ損失率になれば、約62万円を失う計算です。ほかの取引で利益が出ていても、こうした大幅損失が発生する売買ルールを、そのまま実運用するのは危険だと考えました。
そこで、最も損失が大きかったレーザーテックの取引を詳しく調べました。
レーザーテックで約1年間、売却できなかった理由
問題になったのは、レーザーテック(6920)の取引です。2024年4月に買いの判定が出てから、2025年5月に売りの判定が出るまで、256営業日も保有していました。
まず、株式分割などによる株価データのずれを疑いましたが、取得した約5年分のデータに株式分割の記録はなく、売買価格も同じ調整済み株価データを使って計算していました。
このため、単純な株式分割による計算ミスではなく、売買ルール自体を調べる必要があると判断しました。
一時は21%の含み益があった
保有期間中の株価の動きを調べると、次のような結果でした。
| 保有期間中の状況 | 損益率 |
|---|---|
| 最大含み益 | +21.56% |
| 最大含み損 | -72.30% |
| 最終的な売却損益 | -62.26% |
一時は20%以上の利益が出ていたにもかかわらず、売却できないまま下落し、最終的には60%を超える損失になりました。
問題は、買うタイミングよりも株価が下がったときに売る条件にありそうです。
売却条件が下落相場に対応できていなかった
当時は、次の3条件のうち2つが同時に成立したときに売却する仕組みでした。
- RSIが70を超えている(買われすぎを示す水準)
- MACDがシグナル線より下にある(株価の勢いが弱まっている状態)
- 株価がボリンジャーバンドの上限付近にある(価格が比較的高い位置にある状態)
この3条件が、実際に何日成立していたかを調べた結果がこちらです。
| 同時に成立した条件 | 日数 |
|---|---|
| 0個 | 123日 |
| 1個 | 132日 |
| 2個 | 1日 |
| 3個 | 0日 |
売却に必要な2条件がそろったのは、256営業日のうち最後の1日だけでした。
株価が大きく下がっているときには、RSIが買われすぎの水準になったり、株価がボリンジャーバンドの上限付近に達したりすることは少なくなります。
つまり、このルールは株価が上昇した後の売却には対応していても、下落が続く場合に損失を抑える仕組みがありませんでした。
当時は「10%下がったら売る」といった損切り条件や、一定期間で売却する条件も設定していませんでした。これが、長期間保有し続けた大きな原因です。
バックテストの売買タイミングにも問題が見つかった
売却条件を調べる中で、過去の売買を再現する方法にも問題が見つかりました。
従来は、その日の終値を使って買い・売りを判断し、同じ日の終値で売買したことにする計算方法でした。
しかし、終値が確定した後に、その日の終値で注文を成立させることは通常できません。実際の取引では再現できない条件を含んでいたのです。
そこで、その日の終値で売買を判断し、翌営業日の始値で売買する方法に修正しました。
| 比較項目 | 修正前 | 修正後 |
|---|---|---|
| 売買を判断する時点 | 当日の終値確定後 | 当日の終値確定後 |
| 実際に売買する想定価格 | 同じ日の終値 | 翌営業日の始値 |
| 現実の取引で再現できるか | 通常は困難 | 翌朝の注文を想定できる |
翌営業日の始値であれば、前日の終値を確認してから注文を出す流れに近づきます。ただし、実際には注文が必ず始値で成立するとは限らず、取引コストなども別途考慮する必要があります。
売買タイミングを修正した結果
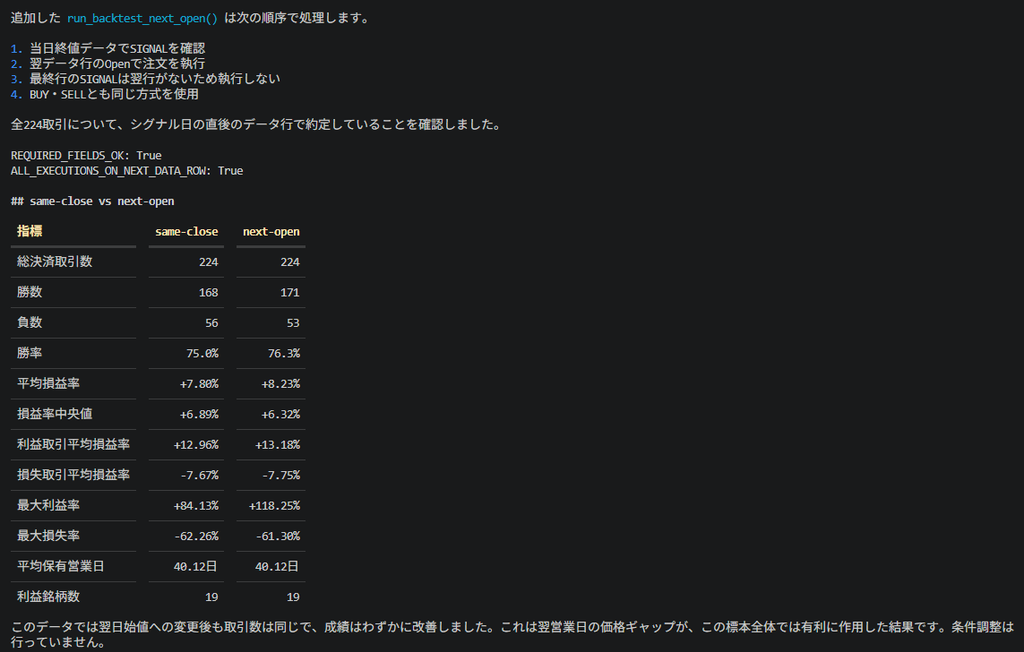
同じ20銘柄・売買条件で、売買する価格の決め方だけを変更した結果は次のとおりです。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 取引回数 | 224回 | 224回 |
| 勝率 | 75.0% | 76.3% |
| 平均損益率 | +7.80% | +8.23% |
| 最大損失率 | -62.26% | -61.30% |
今回は、売買タイミングを修正した後の方が勝率・平均損益率ともに高くなりました。
ただし、これは売買ルールそのものを改善した結果ではありません。今回のデータでは、翌営業日の始値で売買した方が、結果的に有利な価格になった取引があったということです。
重要なのは成績が上がったことではなく、実際には売買できないタイミングを前提とした計算を修正できたことです。
修正してもレーザーテックの損失は-61.30%
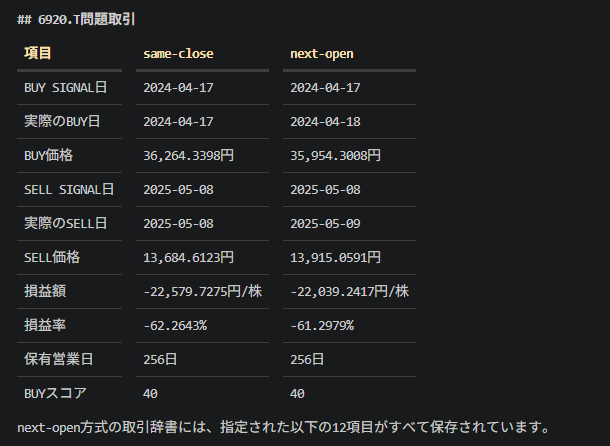
レーザーテックでは、2024年4月17日に買いの判定が出たため翌18日の始値で購入し、2025年5月8日に売りの判定が出たため翌9日の始値で売却する計算に変更しました。
それでも損失率は-61.30%でした。
売買タイミングの計算方法を直しても、下落中に売却できないという根本的な問題は解消していません。
この結果から、次に取り組むべき課題は、損切りなどの売却条件を見直すことだと判断しました。
まだ売却していない11取引も残っていた
検証結果を確認する際には、売買が完了した取引だけでなく、検証期間の終了時点で保有したままの株にも注意が必要です。
今回の検証では、20銘柄のうち11銘柄で売却していない取引が残っていました。内訳は含み益4件、含み損7件です。
224取引・勝率75.0%という最初の集計は、売買が完了した取引だけを対象にしています。
参考として、保有中の11取引も検証終了時点の株価で評価すると、次のようになりました。
| 項目 | 売却済みのみ | 保有中も含む参考集計 |
|---|---|---|
| 評価対象 | 224件 | 235件相当 |
| 勝率 | 75.0% | 73.19% |
| 平均損益率 | +7.80% | +7.30% |
※参考集計は、修正前の当日終値約定方式を基準としたものです。翌営業日始値約定に修正した224取引の成績とは区別しています。また、保有中の11取引を実際に売却したわけではありません。
保有中の取引まで含めると、勝率と平均損益率は下がりました。売却済みの取引だけを見ると、成績を良く見積もる可能性があることが分かります。
なお、保有中の11取引の損益率を単純に足すと-31.89%でしたが、これは投資資金全体が31.89%減ったという意味ではありません。各取引の投資額を考慮した運用成績とは異なります。
今回の検証で残った課題
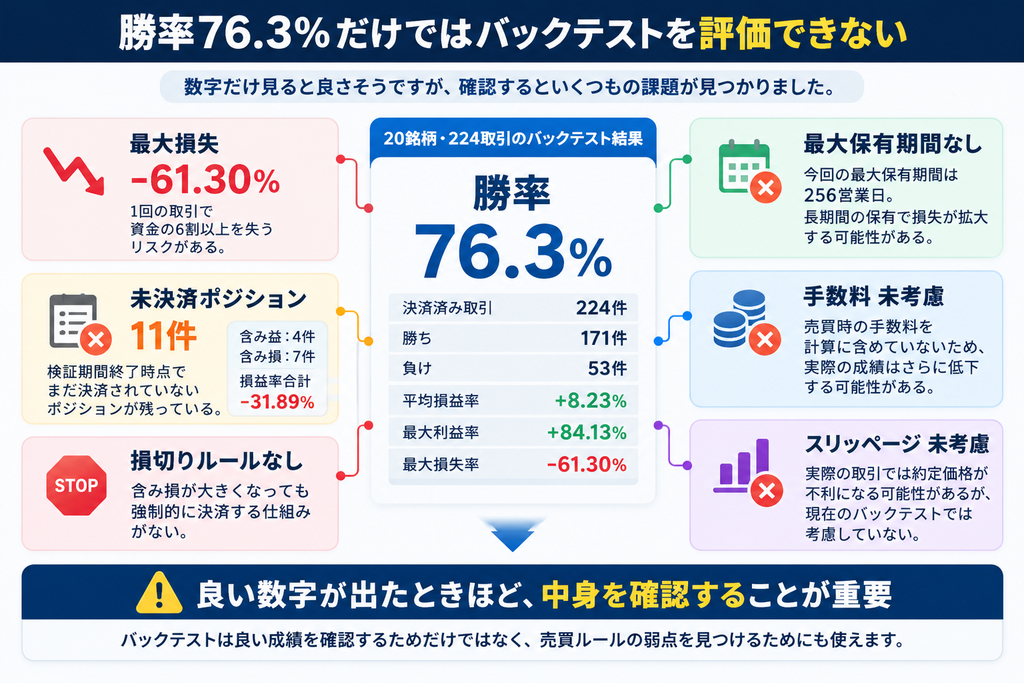
20銘柄への拡大と売買タイミングの修正によって、売買ルールの弱点が明確になりました。
今後、実際の投資に近い条件で検証するには、次の点を改善する必要があります。
- 損切り条件:一定以上の損失が出たら売却するルールを追加する
- 利益を守る条件:株価の上昇に合わせて売却ラインを引き上げる方法を検証する
- 保有期間:長期間売却できない取引をどう扱うか決める
- 保有中の株:検証終了時点で売却していない取引も適切に評価する
- 取引コストと資金制約:手数料や売買価格のずれ、同時に購入できる株数を考慮する
ただし、損切りを厳しくすれば必ず成績が改善するわけではありません。一時的な下落で売却した後、株価が回復する場合もあります。
そのため、勝率だけでなく、最大損失、平均損益率、取引回数などを比較しながら、どの方法が適しているか検証していきます。
まとめ:勝率75%でも、売買ルールの問題は残っていた
今回のバックテストでは、20銘柄・224取引で勝率75.0%という結果が出ました。しかし、レーザーテックで最大-62.26%の損失が発生し、売却条件の問題が明らかになりました。
さらに、売買タイミングを翌営業日の始値に修正すると、勝率は76.3%になりましたが、最大損失は-61.30%のままでした。
今回の最大の成果は、高い勝率が出たことではなく、売却条件と検証方法の問題を発見できたことです。
バックテストを行う際には、勝率や平均利益だけでなく、最悪の損失、売却条件、保有中の取引、実際に売買できる価格で計算しているかまで確認する必要があります。
バックテストの基本的な仕組みは、株のバックテストとは?Pythonで実際に試してみたでも解説しています。
自動売買ツール開発の現在地
この記事は、バックテストを20銘柄に拡大し、売買タイミングの問題を修正した段階の検証記録です。
その後は、固定の損切り条件や利益を守る売却方法の比較、投資資金の制約を考慮した検証などを進めています。
開発の全体像と各段階の検証結果は、日本株AI自動売買ツール開発記録にまとめています。
コメント