株式投資をしていると、
「信用買い残が多いから上値が重い」
「信用倍率が高すぎる」
「空売りが積み上がっている」
といった言葉を目にすることがあります。
これらは、株価を動かす「需給」を考えるための材料です。
決算やPER、PBRなどが企業そのものを分析する材料だとすれば、信用残は、
「その銘柄に信用取引のポジションがどれくらい残っているのか」
を見るためのデータです。
ただし、
- 信用買い残が多い=下がる
- 信用売り残が多い=上がる
- 信用倍率が高い=売り
と単純に判断できるものではありません。
特に重要なのが、
信用残の「量」だけでなく「変化」を見ること。
そして、
制度信用と一般信用を分けて考えることです。
この記事では、信用残の基本から、実際の株取引でどのように需給判断へ使えるのかまで整理します。
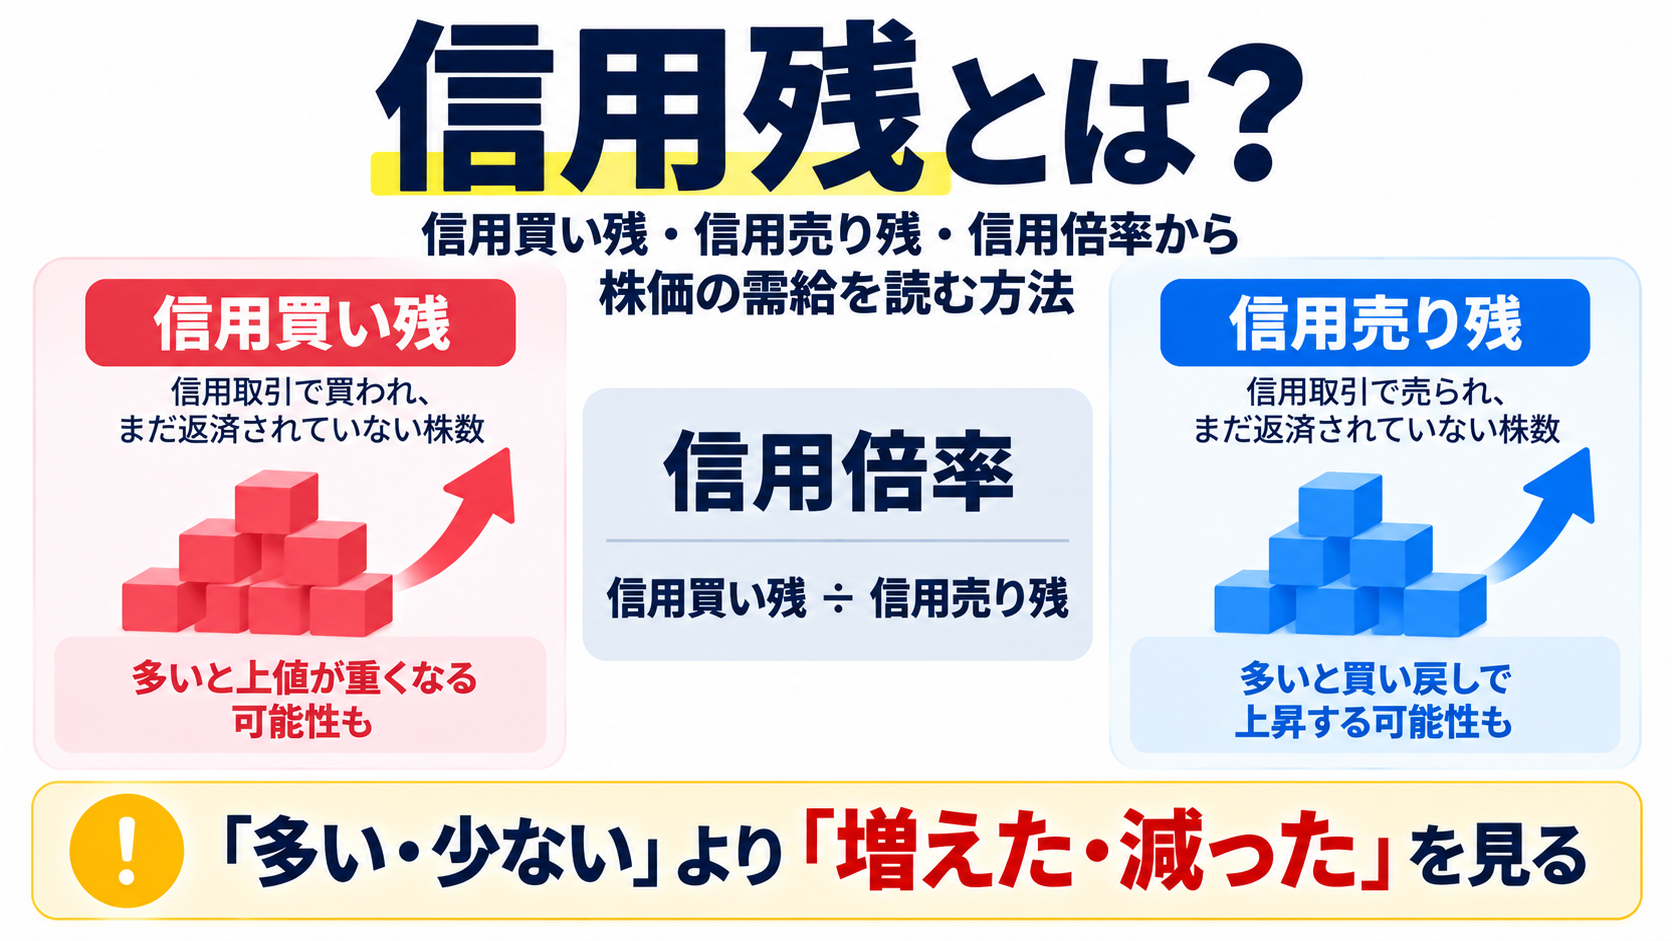
信用残とは?
信用取引では、証券会社から資金や株式を借りて取引します。
信用買いなら、保証金を担保に資金を借りて株を買います。
信用売りなら、株を借りて先に売ります。
こうした信用取引のうち、まだ決済されずに残っている建玉が「信用残」です。
大きく分けると、
- 信用買い残
- 信用売り残
があります。
信用買い残
信用取引で買われ、まだ返済されていない株数です。
信用売り残
信用取引で売られ、まだ返済されていない株数です。
例えば、
- 信用買い残:100万株
- 信用売り残:20万株
なら、信用倍率は、
100万株 ÷ 20万株 = 5倍
となります。
数字だけを見れば、信用取引では買い方の建玉が多い状態です。
しかし、実際の投資判断ではここからが重要です。
なぜ信用残を見るのか?株価を動かす「需給」を考える
株価は企業業績だけで決まるわけではありません。
最終的には、
買いたい人と売りたい人のどちらが強いか
によって価格が動きます。
そこで参考になるのが信用残です。
信用取引の建玉は、最終的に何らかの形で解消されます。
例えば信用買いを反対売買で返済する場合には「売り」が発生します。
信用売りを反対売買で返済する場合には「買い」が発生します。
そのため信用残を見ることで、
現在積み上がっているポジションが、将来どのような需給要因になり得るのか
を考えることができます。
ただし、ここで一つ注意があります。
「信用買い残は将来の売り圧力」とだけ覚えてしまうと、少し乱暴です。
信用取引には「制度信用」と「一般信用」があるからです。
制度信用と一般信用は分けて考える
信用買い残を見るとき、特に重要なのが制度信用と一般信用の違いです。
制度信用
制度信用取引では、取引所が選定した銘柄を対象に信用取引を行い、一般的に返済期限は6か月です。
そのため制度信用買い残が増えている場合、
返済期限のある買い建玉が積み上がっている
と考えることができます。
例えば株価が大きく上昇しているときに制度信用買い残まで急増しているとします。
株価だけを見れば強い銘柄です。
しかし需給を見ると、
上昇を追いかけた信用買いも増えている
ことになります。
その後株価が下落すれば、含み損を抱えた買い方の損切りや、返済期限を意識した売りが需給悪化につながる可能性があります。
一般信用
一方、一般信用は証券会社と投資家との契約によって条件が決まります。
返済期限も証券会社や商品によって異なり、無期限の一般信用もあります。
そのため、
一般信用買い残の増加を、制度信用買い残と同じ意味で「近い将来の返済売り圧力」と考えるのは適切ではありません。
また制度信用でも、現引きによって建玉を解消すれば市場で返済売りが発生するわけではありません。
したがって、
「制度信用買い残100万株=将来100万株の売りが出る」
という意味でもありません。
信用残は未来の売買数量を予言するデータではなく、需給リスクを考えるための材料として使います。
信用買い残は「多いか」より「どう増えたか」を見る
信用買い残を見るとき、絶対量だけで判断すると見誤ることがあります。
例えば、現在の信用買い残が200万株の2銘柄があるとします。
銘柄A
100万株 → 120万株 → 150万株 → 180万株 → 200万株
銘柄B
300万株 → 280万株 → 250万株 → 220万株 → 200万株
現在の信用買い残はどちらも200万株です。
しかし意味はかなり違います。
銘柄Aでは信用買いが積み上がっています。
銘柄Bでは逆に信用買いの整理が進んでいます。
つまり、
現在の信用残だけではなく、その残高が増えているのか減っているのかを見る
ことが重要です。
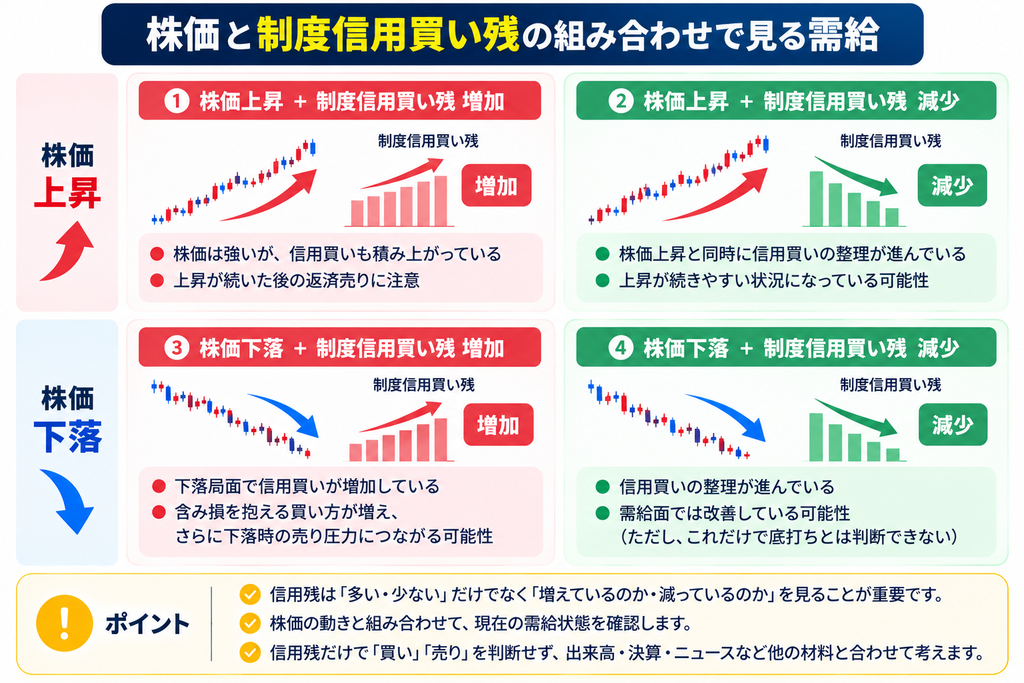
株価と制度信用買い残を組み合わせて見る
さらに重要なのが、信用残だけではなく株価とセットで見ることです。
| 株価 | 制度信用買い残 | 需給を見るポイント |
|---|---|---|
| 上昇 | 急増 | 株価は強いが信用買いも積み上がっている。過熱後の返済売りに注意 |
| 上昇 | 減少 | 株価上昇と同時に信用買いの整理が進んでいる |
| 下落 | 急増 | 下落局面で信用買いが増加。含み損を抱える買い方が増えていないか注意 |
| 下落 | 減少 | 信用買いの整理が進んでいる。需給改善につながるか、その後の値動きを確認 |
特に注意して見たいのが、
株価下落+制度信用買い残増加
です。
株価が下がっているにもかかわらず信用買いが増えている場合、いわゆる「ナンピン」のような買いが積み上がっている可能性があります。
さらに株価が下落すると、含み損を抱えた信用買いの返済売りが発生し、下落時の需給を悪化させる可能性があります。
反対に、
株価下落+制度信用買い残減少
なら、信用買いの整理が進んでいる可能性があります。
ただし、これだけで「底打ち」と判断することはできません。
出来高や株価トレンド、企業固有の材料、市場全体の地合いなども合わせて判断する必要があります。
信用売り残はどう見る?
信用売りは、株を借りて先に売る取引です。
反対売買で返済する場合には、その株を買い戻す必要があります。
そのため信用売り残は、
将来的な買い需要になり得るポジション
として見ることができます。
例えば株価下落中に信用売り残が急増している場合、下落に乗った売りポジションが増えている可能性があります。
そのまま下落が続けば売り方が利益を得ます。
しかし決算や材料などをきっかけに株価が急反発すると、売り方が損失を抑えるために買い戻すことがあります。
この買い戻しがさらに株価上昇を加速させることがあります。
いわゆる「踏み上げ」です。
ただし、
信用売り残が多い=株価が上がる
わけではありません。
売り残についても、残高そのものより株価との関係や増減を見る必要があります。
信用倍率はどう使う?
信用需給を見る代表的な指標が「信用倍率」です。
計算式は、
信用買い残 ÷ 信用売り残
です。
例えば、
- 信用買い残:200万株
- 信用売り残:20万株
なら、
信用倍率=10倍
です。
一般的には倍率が高いほど買い方に偏っていることが分かります。
しかし、
「信用倍率10倍だから売り」
という使い方はおすすめできません。
例えば同じ10倍でも、
- 信用買い残が急増して10倍になった
- 信用買い残が減少して10倍まで下がってきた
- 信用売り残が急減した結果10倍になった
では意味が違います。
信用倍率は需給を見る入口として便利ですが、
倍率だけでなく、その内訳と変化を見る
ことが重要です。
信用残を見るなら「変化率」も確認したい
信用残をさらに比較しやすくするなら、増減率を見る方法があります。
例えば制度信用買い残が、
100万株 → 105万株
なら+5%。
一方、
100万株 → 180万株
なら+80%です。
後者の方が短期間で信用買いが急速に積み上がっています。
さらに、
100万
110万
125万
145万
180万
と徐々に増えたケースと、
100万
100万
100万
105万
180万
と1日で急増したケースでも、背景が違う可能性があります。
ここで重要になってくるのが「日次データ」です。
信用残はこれまでどう確認できた?
東証上場銘柄の信用残は、これまでも確認することができます。
JPXでは「銘柄別信用取引週末残高」が公表されており、全銘柄については前週末時点の残高が原則として毎週第2営業日に公表されます。
また「日々公表銘柄」や信用取引規制銘柄など、一部の銘柄については従来から前営業日時点の信用残が翌営業日に公表されています。
さらに、証券会社独自のサービスを使えば、全銘柄について日次の信用残を推計することもできます。
代表例が松井証券です。
松井証券ではすでに信用残の当日推計値を確認できる
松井証券では、東証の売買内訳データを利用して、
- 信用買残(当日推計)
- 信用売残(当日推計)
を確認できます。
取引終了後に当日のデータが集計され、原則17:10頃に更新されます。
つまり個人投資家でも、
「今日、信用買いがどのくらい増えたのか」
をその日のうちに確認できます。
翌日の取引を考えるうえでも利用しやすいデータです。
ただし重要なのは、
あくまで「推計値」であること。
松井証券の推計では、東証立会市場内の信用新規・信用返済などをもとに残高を計算します。
そのため、
- 立会市場外取引
- 現引
- 現渡
などは反映されません。
後から公表される実際の信用残とズレる場合があります。
それでも、
裁量取引で日々の信用需給の方向性を見る
という用途では有用な情報です。
2026年9月、JPXが「実残高」の日次配信を開始
ここで信用残を取り巻く環境が変わります。
JPX総研は2026年9月28日から、「銘柄別信用取引残高」の日次配信サービスを開始する予定です。
対象は東京証券取引所の上場銘柄。
前営業日終了時点について、
- 銘柄別
- 信用買い/信用売り別
- 一般信用/制度信用別
の実際の信用取引残高が日次で提供されます。
重要なのは、
「信用残を初めて日次で確認できるようになる」わけではない
ということです。
松井証券などを利用すれば、すでに全銘柄について日次の推計値を確認できます。
今回大きく変わるのは、
推計ではなく実際の信用残を、一般信用と制度信用まで分けて、全東証上場銘柄について日次で取得できること
です。
これによって、
「信用買い残が増えた」
だけでなく、
「制度信用買い残がどのくらい増えたのか」
まで日次で追いやすくなります。
JPXの実残高と松井証券の推計値、何が違う?
両者の違いを整理すると、次のようになります。
| 松井証券 | JPX日次サービス | |
|---|---|---|
| データ | 当日推計信用残 | 実際の信用取引残高 |
| 対象 | 東証上場全銘柄 | 東証上場銘柄 |
| タイミング | 当日取引終了後、原則17:10頃 | 前営業日終了時点を日次配信 |
| 特徴 | 当日の変化を早く確認できる | 正確な残高を日次で取得できる |
| 制度・一般の分析 | 推計残高とは性質が異なる | 売買×制度信用・一般信用を分けて提供 |
| 向いている用途 | 裁量取引で当日の需給を見る | 定量分析、時系列分析、データ利用 |
ここは、
どちらが優れているかではなく、用途が違う
と考えた方が分かりやすいと思います。
個人投資家が、
「今日の信用需給はどうだった?」
と確認して翌日の売買判断に利用するなら、松井証券の当日推計値でもかなり参考になります。
一方、
制度信用買い残の正確な日次推移を蓄積して分析したい
という場合は、JPXの日次データの価値が大きくなります。
特にPythonなどを使って大量の銘柄を分析したり、バックテストしたりする場合には後者のメリットが出てきます。
実際の株取引では信用残をどう使えばいい?
実際の投資判断では、私は次の順番で確認します。
1. 信用倍率を見る
まず、信用取引のポジションが買い・売りのどちらに偏っているのかを確認します。
ただし、倍率だけでは売買判断をしません。
2. 信用残の増減を見る
現在の残高だけでなく、直近で増えているのか、減っているのかを確認します。
3. 制度信用と一般信用を分ける
特に買い残による需給を考える場合は、返済期限のある制度信用の変化に注目します。
4. 株価と組み合わせる
例えば、
株価上昇+制度信用買い残急増
なら、株価の強さだけでなく信用買いの積み上がりにも注意します。
反対に、
株価下落+制度信用買い残減少
なら、信用買いの整理が進んでいる可能性があります。
5. 最後に他の材料と合わせる
出来高、株価トレンド、決算、ニュース、市場全体の地合いなども確認します。
信用残は、
「買う・売るを決める指標」ではなく、「その銘柄の需給状態を確認する指標」
として使うのが分かりやすいと思います。
信用残は「売買シグナル」ではなく需給判断の材料
信用残は、単独で株価の方向を予測するための指標ではありません。
例えば好決算で株価が上昇していても、同時に制度信用買い残が急増しているなら、
「業績は良いが、短期的には信用買いも積み上がっている」
と需給面のリスクを確認できます。
反対に、株価が下落していても制度信用買い残の整理が進んでいるなら、以前より需給が改善している可能性があります。
重要なのは、
信用残だけで「買い」「売り」を決めるのではなく、株価・出来高・決算・ニュースなどと組み合わせて見ることです。
今後は、既存の株価・出来高・テクニカル分析に信用残を加え、実際の売買判断にどこまで使えるのか検証してみたいと思います。
まとめ
信用残を見るときに重要なのは、単純な残高や信用倍率だけではありません。
特に確認したいのは、
- 信用買い残・信用売り残が増えているのか、減っているのか
- 制度信用と一般信用のどちらが動いているのか
- その間、株価がどう動いているのか
という点です。
現在でも松井証券などでは当日の信用残推計値を確認でき、2026年9月28日からはJPXでも、一般信用・制度信用を分けた実際の信用残が日次で提供される予定です。
これによって、信用需給をこれまで以上に細かく追えるようになります。
ただし、
信用残は「買いか売りかを決める答え」ではなく、現在の需給状態を判断する材料の一つです。
今後は日次データも使いながら、信用残の変化が実際の株価にどの程度影響しているのか検証してみたいと思います。
コメント