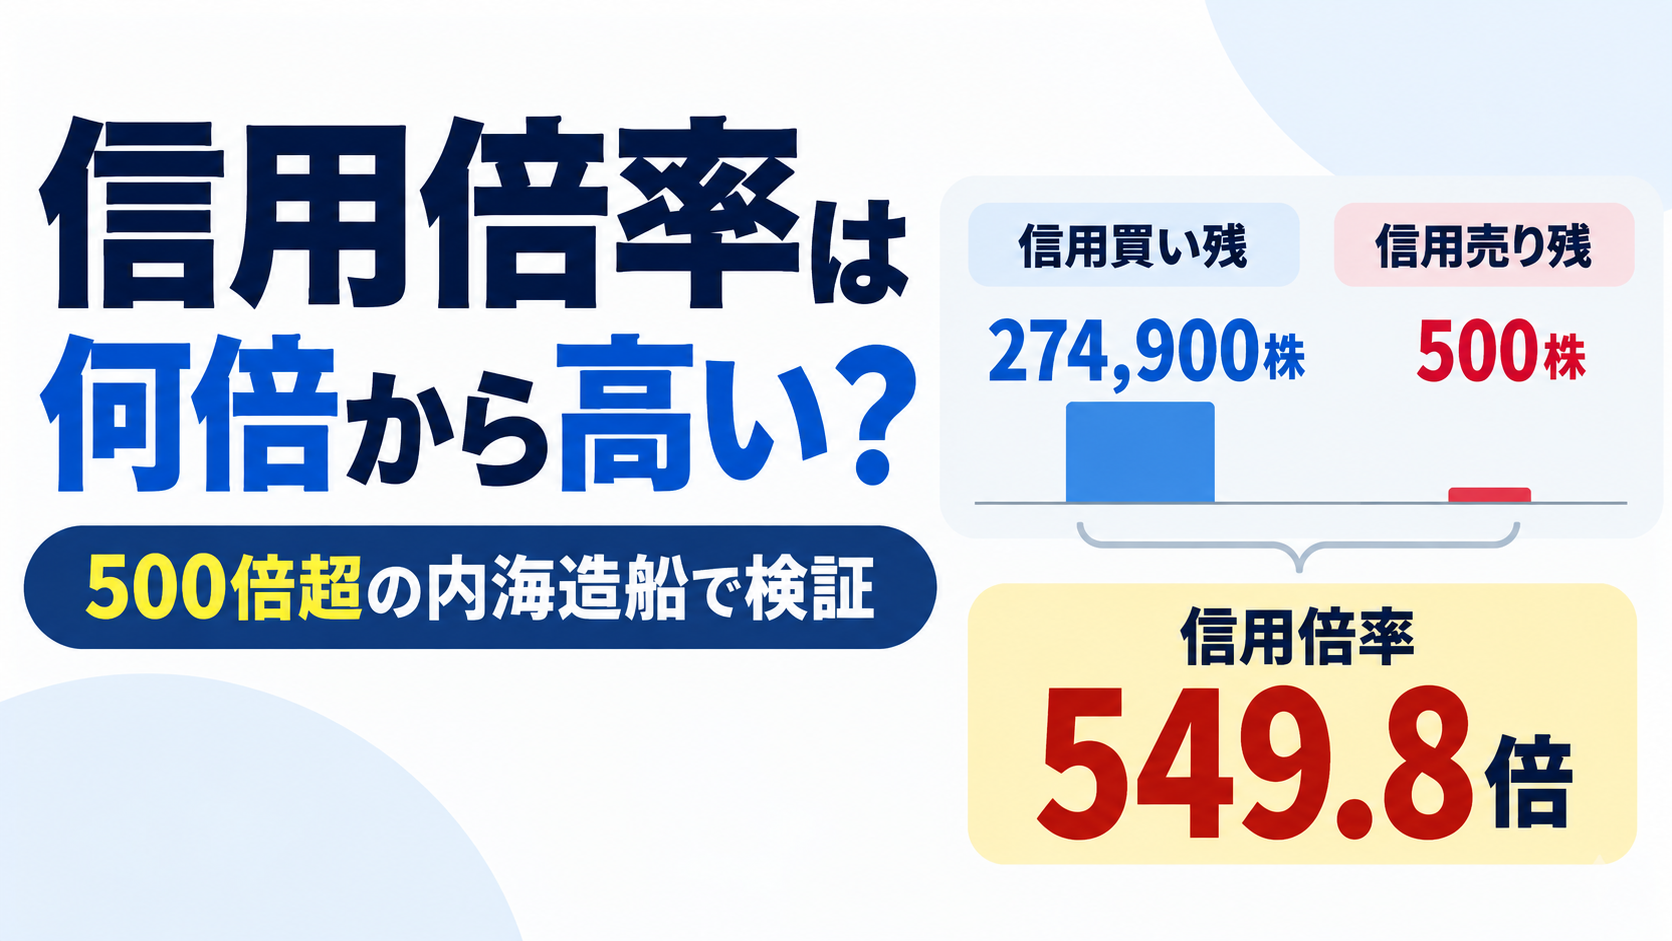
信用倍率は何倍から高い?500倍超の内海造船で「高いと危険」を検証
株を調べていると「信用倍率」という数字を目にします。
一般的には信用倍率が高いほど「将来の売り圧力が大きい」とされますが、
「10倍なら高い?」
「100倍なら危険?」
「信用倍率が高い株は下がりやすい?」
と、具体的にどこから警戒すべきなのかは分かりにくいところです。
そこで今回は、信用倍率が500倍を超えている**内海造船(7018)**を実例に、信用倍率の見方を調べてみます。
※本記事は特定銘柄の売買を推奨するものではありません。
信用倍率は何倍から高い?
信用倍率は、
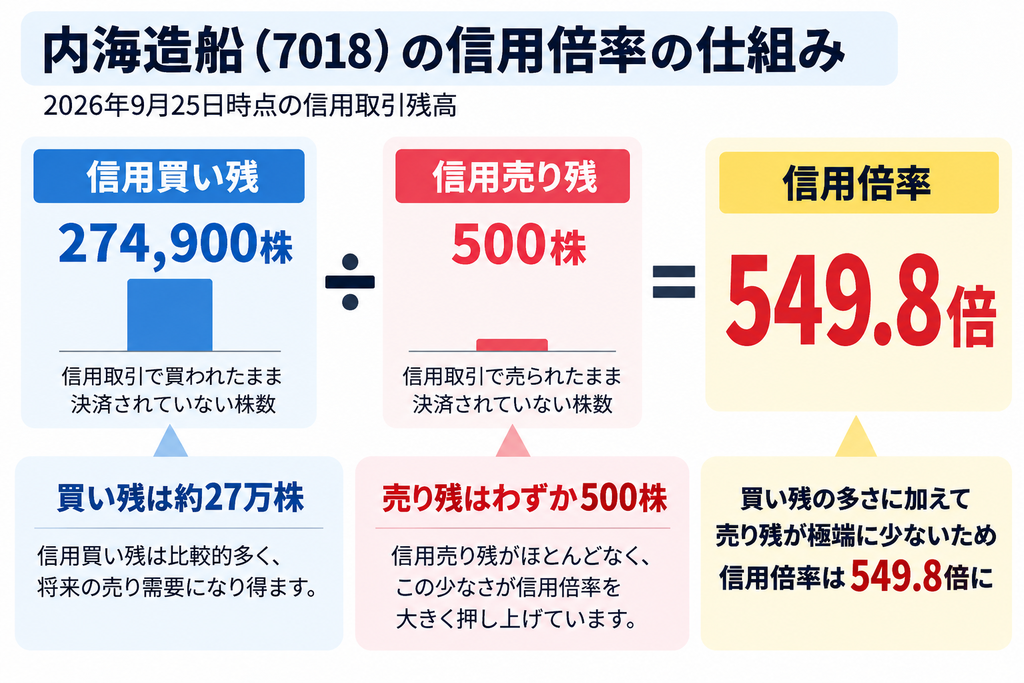
信用買い残 ÷ 信用売り残
で計算します。
例えば、
- 信用買い残:10万株
- 信用売り残:10万株
なら1倍。
信用買い残100万株、信用売り残10万株なら10倍です。
信用買い残はいずれ決済されるため将来の売り需要、信用売り残は買い戻しが必要なため将来の買い需要になり得ます。
そのため信用倍率が高いほど、一般的には信用買いに偏っていると考えられます。
ただし、「○倍以上なら危険」という明確な基準はありません。
実際の銘柄を見てみると、その理由がよく分かります。
内海造船の信用倍率は500倍超
2026年9月25日時点の内海造船の信用残は、
| 項目 | 株数 |
|---|---|
| 信用買い残 | 274,900株 |
| 信用売り残 | 500株 |
| 信用倍率 | 549.8倍 |
でした。
549.8倍だけを見ると、とんでもない量の信用買いが入っているように見えます。
しかし、
274,900株 ÷ 500株 = 549.8倍
です。
つまり倍率が高い理由は、信用買い残が多いことに加えて、信用売り残がわずか500株しかないことにもあります。
例えば買い残30万株でも、売り残が10万株なら信用倍率は3倍です。
売り残が1,000株なら300倍になります。
信用倍率を見るときは「何倍か」だけではなく、買い残と売り残がそれぞれ何株あるのかまで確認する必要があります。
なぜ内海造船は信用売りが少ない?
内海造船を見るうえで重要なのが、信用取引の仕組みです。
内海造船は2024年8月に貸借銘柄の選定が取り消されています。
ここで少しややこしいのが、
「制度信用と一般信用」
と
「制度信用銘柄と貸借銘柄」
は別の話だということです。
制度信用は取引所のルールに基づく信用取引で、一般信用は返済期限などの条件を証券会社が設定します。
一方、貸借銘柄は制度信用売りに必要な株券を証券金融会社から調達できる銘柄です。
内海造船は現在、この貸借銘柄ではありません。
そのため、他の貸借銘柄と信用倍率だけを単純比較するのは注意が必要です。
さらに内海造船では、一般信用買いもかなり利用されていました。
2026年4月24日時点では、
- 信用買い残:264,600株
- 一般信用買い:約189,800株
- 制度信用買い:約74,800株
となっており、信用買い残の約7割が一般信用でした。
一般信用は証券会社によって返済期限などの条件が異なります。
そのため、
「信用買い残が多いから、全部6か月以内に返済売りが出る」
とも限りません。
信用倍率を見るなら、その中身まで確認した方が実態をつかみやすくなります。
500倍超でも株価は上昇した
では、信用倍率が500~600倍もある内海造船の株価は下落したのでしょうか。
2026年8月21日時点では、
株価11,420円・信用倍率661.4倍
でした。
それから約1か月後の9月18日は、
株価13,800円・信用倍率541.6倍
です。
信用倍率が非常に高い状態が続いていたにもかかわらず、この期間の株価は約21%上昇しました。
つまり、
「信用倍率が高い=すぐ株価が下がる」
というわけではありません。
もちろん信用買い残が多ければ、株価下落時に損切りや返済売りが重なり、需給を悪化させる可能性はあります。
重要なのは、倍率だけで株価の方向を決めつけないことです。
信用倍率だけでは見えない需給もある
内海造船では、信用取引とは別の動きもありました。
個人投資家の五味大輔氏が2026年5月に5%超を保有し、その後、
- 5月13日:5.22%
- 5月25日:6.32%
- 7月14日:7.43%
- 8月7日:8.48%
- 9月17日:7.35%
と保有割合が変化しています。
8月までは保有を増やし、その後は一部を減らしています。
もちろん、「五味氏が保有しているから株価が上がった」と判断することはできません。
ここで確認したいのは、信用倍率にはこうした現物株の保有状況が直接表れないことです。
信用倍率だけ見ていても、その銘柄の需給すべてが分かるわけではありません。
信用倍率を見るときに確認したい5項目
今回の内海造船の例から、信用倍率を見るときは次の順番で確認すると分かりやすそうです。
- 信用倍率
- 信用買い残・信用売り残の株数
- 制度信用・一般信用の内訳
- 出来高に対して信用残が多いか
- 株価推移や大量保有など他の需給
特に重要なのは、
「信用倍率が高い」ではなく「なぜ高いのか?」
を見ることです。
内海造船の場合、500倍超という数字の背景には、信用買い残だけでなく、信用売り残が極端に少ないという事情がありました。
まとめ
信用倍率には「○倍を超えたら危険」という絶対的な基準はありません。
内海造船では信用倍率が500~600倍を超えていましたが、その背景を調べると、
- 信用売り残が非常に少ない
- 貸借銘柄ではない
- 一般信用買いの割合が高かった時期がある
- 高倍率のまま株価が上昇した期間もある
- 信用倍率には現物の大口保有は直接反映されない
といった事情がありました。
そのため私は、信用倍率を見るときは数字だけで判断せず、
「買い残と売り残の中身まで確認する」
ことを意識しています。
信用倍率10倍、100倍、500倍という数字だけを見て売買を決めるのではなく、その倍率が生まれている理由まで調べる。
その方が、実際の需給を理解しやすくなると思います。
コメント