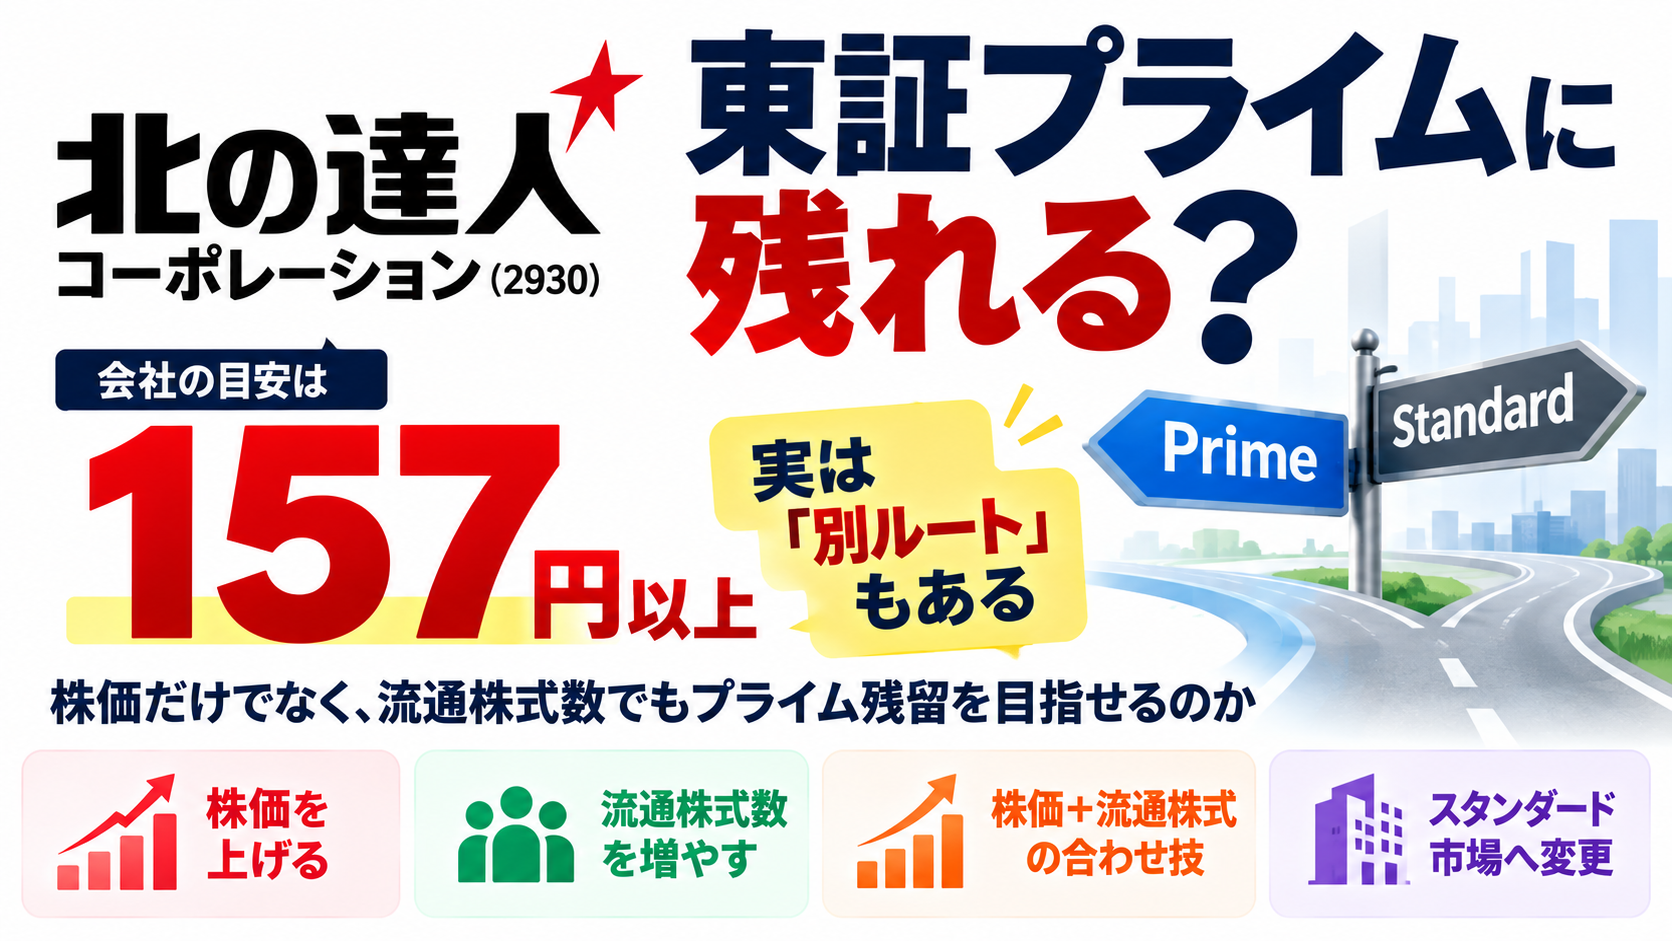
北の達人コーポレーション(2930)が、東証プライム市場の上場維持基準に抵触しています。
2026年2月末時点の流通株式時価総額は89.3億円。
プライム市場の基準である100億円に対して、約10.7億円足りません。
会社が示している一つの目安が、
株価157円以上
です。
しかし調べてみると、この157円は絶対条件ではありません。
流通株式時価総額は、
流通株式数 × 株価
で決まるからです。
つまり、
- 株価を上げる
- 流通株式数を増やす
- 両方を組み合わせる
という複数のルートがあります。
さらに北の達人では、木下勝寿社長が発行済株式の**51.67%**を保有しています。
そこで今回は、
「北の達人がPrimeに残るには、本当に157円まで株価を上げるしかないのか?」
を掘り下げます。
会社が実際に公表している残留策と、東証のルールから考えられる別ルートを分けたうえで、過去にPrime基準を回復した企業や、逆にStandardへ移行した企業とも比較します。
※本記事は2026年9月23日時点の公開情報をもとにしています。
- 未達なのは流通株式時価総額だけ
- 北の達人はPrime残留を「最優先」としている
- ところが会社試算でも「147円・94億円」
- 会社が現在進めているのは「株価側」の改善
- 実は「157円」は絶対条件ではない
- 147円でも、あと約404万株あれば100億円
- そこで気になる木下社長の「51.67%」
- 誰に株式が移るかで「流通株式」になるかが変わる
- 「処分信託」という方法もある
- ただし500万株を出せば株価が下がる可能性もある
- 実際に「流通株式を増やしてPrimeに残った」会社がある
- 株価・市場評価を改善して残った企業もある
- 一方、Prime残留を目指した末にStandardを選んだ企業もある
- 北の達人には4つのルートがある
- 今後見るべきなのは「157円」だけではない
- 参考資料
未達なのは流通株式時価総額だけ
まず現在地だけ簡単に確認します。
| 項目 | 北の達人 | Prime基準 | 状況 |
|---|---|---|---|
| 株主数 | 125,258人 | 800人以上 | 適合 |
| 流通株式数 | 639,901単位 | 20,000単位以上 | 適合 |
| 流通株式時価総額 | 89.3億円 | 100億円以上 | 未達 |
| 流通株式比率 | 45.3% | 35%以上 | 適合 |
2026年2月28日時点で未達なのは流通株式時価総額だけです。
改善期間は2027年2月28日まで。
会社自身も、流通株式数と流通株式比率については安定的に基準を上回っており、現在基準に抵触している主な要因は株価だと説明しています。
そのため、会社が現在公表している基本戦略も株価側の改善が中心です。
ただし、ここで一つ注意点があります。
2027年2月28日の終値だけで判定されるわけではありません。
東証の流通株式時価総額は、
事業年度末の流通株式数 × 事業年度末以前3か月間の日々の最終価格の平均
で算定されます。
つまり、期限直前に一瞬だけ157円を超えれば解決する話ではありません。
北の達人はPrime残留を「最優先」としている
では、会社自身は本当にPrimeに残るつもりなのでしょうか。
ここはかなり明確です。
北の達人は上場維持基準への適合計画で、
プライム市場での上場維持を最も重要な課題
としています。
現在進めている施策によって、流通株式時価総額についても基準への適合は可能との認識を示しています。
Standard市場への変更についても触れていますが、現在Standardへ移ると決定したわけではありません。
事業環境や市況の変化によって、計画期間内の基準適合が困難になる可能性が高まった場合に備えた選択肢という位置付けです。
つまり現時点では、
第一目標はPrime残留。
Standardは、達成が難しくなった場合のバックアップです。
ところが会社試算でも「147円・94億円」
ここからが本題です。
北の達人自身が、業績と株価について興味深い試算を開示しています。
| シナリオ | EPS | PER | 株価 | 流通株式時価総額 |
|---|---|---|---|---|
| FY2026実績 | 4.99円 | 27.98倍 | 139.64円 | 89.3億円 |
| FY2027会社試算 | 5.26円 | 27.98倍 | 147円 | 94億円 |
| 100億円到達ライン | 5.26円 | 29.85倍 | 157円 | 100億円 |
FY2027の会社予想EPSは5.26円。
FY2026と同じPER27.98倍で評価された場合、株価は約147円。
流通株式時価総額は約94億円です。
つまり、
会社の業績予想を達成しても、市場からの評価が現在と同程度なら約6億円足りません。
157円まで上昇するには、EPS5.26円に対してPER約29.85倍が必要になります。
そのため会社は、
- 業績改善
- IR強化
- 株主還元
- 株主優待
などを進めています。
利益そのものを増やすだけでなく、市場からの評価を高める必要があります。
会社が現在進めているのは「株価側」の改善
ここは、この先の検証と明確に分けておきます。
北の達人が現在公表している基本戦略は、
EPSを伸ばし、市場からの評価を高めることで株価を引き上げる
というものです。
中期経営計画ではFY2028に売上高235.64億円、営業利益31.91億円を目指しています。
また、IR活動の強化に加えて、株主還元も進めています。
現在の配当方針は、
配当性向30%または年間3.5円の高い方
です。
2025年12月には株主優待も拡充しました。
ただし、優待拡充は今回の上場維持基準への適合計画を公表するより前なので、
「Primeに残るために優待を拡充した」
と断定することはできません。
そして現時点で、
大株主による株式売却、大規模な売出し、公募増資などを実施すると会社が発表した事実は確認できません。
ここから先は会社が公表した計画ではなく、東証の制度を使った場合にどのような別ルートが存在するのかを検証します。
実は「157円」は絶対条件ではない
157円という数字には重要な前提があります。
現在の流通株式数が変わらない
という前提です。
現在の流通株式数は、
63,990,100株
です。
100億円をこの株数で割ると、
100億円 ÷ 63,990,100株
= 約156.3円
となります。
だから157円程度が必要になります。
しかし、流通株式数そのものが増えれば必要な平均株価は下がります。
147円でも、あと約404万株あれば100億円
流通株式数を変えて計算してみます。
| 3か月平均株価 | 100億円に必要な流通株式数 | 現在から必要な増加 |
|---|---|---|
| 157円 | 約6,369万株 | 現在の株数で達成可能 |
| 155円 | 約6,452万株 | 約52万株 |
| 150円 | 約6,667万株 | 約268万株 |
| 147円 | 約6,803万株 | 約404万株 |
| 145円 | 約6,897万株 | 約498万株 |
| 140円 | 約7,143万株 | 約744万株 |
※単純計算。実際の流通株式数の認定は東証のルールによります。
特に注目したいのが147円です。
会社がFY2027について試算している147円を3か月平均株価として確保できたと仮定すると、
期末の流通株式数が現在より約404万株増えれば、計算上100億円に到達します。
つまり、
「あと10円株価を上げる」
以外にも、
「147円前後+約404万株の流通株式増加」
という別ルートが存在します。
なお東証には、改善期間中に公募、売出し、数量制限付分売、自己株式の処分などを行った場合、上場維持基準について期中審査を受けられる制度もあります。
流通株式を変化させる資本政策そのものが、制度上想定されているわけです。
そこで気になる木下社長の「51.67%」
北の達人の株主構成を見ると、さらに興味深くなります。
木下勝寿社長は、
72,055,400株
を保有しています。
発行済株式の**51.67%**です。
役員等が保有する株式は、東証の流通株式から原則として除外されます。
そこで単純な疑問が出てきます。
木下社長の保有株の一部を、本当に市場で流通する株式へ変えることはできないのか?
先ほど必要と計算した約404万株は、木下社長の保有株の約5.6%です。
仮に500万株として考えても、140円なら約7億円、147円なら約7.35億円の規模です。
金額だけを見れば、数百億円規模の資本政策が必要な話ではありません。
もちろん、
木下社長が400万株や500万株を売却すると発表した事実はありません。
ここでは制度上の可能性を検証しています。
誰に株式が移るかで「流通株式」になるかが変わる
重要なのは、
木下社長から別の株主へ株式を移せば、自動的に流通株式が増えるわけではない
という点です。
東証では、大株主や役員等、自己株式、関係会社、国内の銀行・保険会社・事業法人等が保有する株式などを、原則として流通株式から除外します。
一方、東証の除外対象に該当しない独立した一般投資家へ実質的に株式が移転した場合は、流通株式として扱われる可能性があります。
持株会でも扱いは異なり、
- 役員持株会は保有比率にかかわらず流通株式から除外
- 従業員持株会・取引先持株会は10%未満なら原則として流通株式
となっています。
また、国内事業法人などが保有する場合でも、保有目的が純投資で、市場で流通する可能性が高いことや売買実績などの条件を満たし、東証が適当と認めれば流通株式として扱われる場合があります。
つまり、
「誰かに500万株持ってもらえばいい」のではなく、その株式が実際に市場で流通する状態になることが重要です。
なお、上場基準への適合を目的として大株主の保有株を形式的に複数名義へ分散するような方法は、流通株式として認められない可能性があります。
「処分信託」という方法もある
さらに、大株主が500万株を一度に市場で売却する必要もありません。
東証には「有価証券処分信託」に関する流通株式のルールがあります。
大株主が保有株を信託銀行へ信託し、一定期間をかけて処分していく仕組みです。
有価証券処分信託として信託化された株式については、10%以上を所有する場合などを除き、原則として流通株式として扱われます。
ただし東証が、
- 処分実績
- 処分期間
- 処分価格
- 処分数量
などを個別に確認する場合があります。
北の達人がこの方法を検討しているという事実はありません。
それでも、
「大株主が500万株を一気に市場で売る」以外にも、流通株式化する制度上の方法が存在する
ことは分かります。
ここまでを整理すると以下のようになります。
| 木下社長から500万株を移す相手・方法 | 流通株式になる可能性 | ポイント |
|---|---|---|
| 関連会社 | 低い | 関係会社保有株は除外対象 |
| 一般の国内事業会社 | 原則低い | 事業法人保有株は原則除外 |
| 業務提携先・安定株主 | 低い | 固定的な保有になりやすい |
| 役員等の特別利害関係者 | 低い | 流通株式から除外 |
| 独立した一般投資家 | あり得る | 東証の除外対象に該当しないことが必要 |
| 複数の一般投資家 | あり得る | 形式的な名義分散では不可 |
| 取引先持株会 | あり得る | 10%未満なら流通株式扱い |
| 純投資目的の法人 | 条件付き | 東証による確認が必要 |
| 有価証券処分信託 | あり得る | 条件・個別確認あり |
つまり、
「500万株をどこかへ移せばいい」のではなく、「500万株を東証が流通株式として認める状態にする」必要があります。
ただし500万株を出せば株価が下がる可能性もある
仮に500万株が新たに流通株式となり、3か月平均株価147円を維持できれば、
500万株 × 147円
= 7.35億円
です。
会社試算では147円の場合、現在の流通株式数なら流通株式時価総額は約94億円。
単純計算では100億円を超えます。
しかし、ここには大きな問題があります。
500万株という新たな供給が出たとき、147円という株価水準を維持できるのか
です。
流通株式数を増やしても、その影響で株価が下がれば効果が相殺されます。
流通株式時価総額は、
流通株式数 × 3か月平均株価
だからです。
そのため大株主保有株を流通させる場合、
何株増やすか
だけではなく、
市場への売り圧力をどこまで抑えられるか
も重要になります。
一度に市場売却するのか、売出しを行うのか、一定期間をかけて処分するのかでも結果は変わります。
実際に「流通株式を増やしてPrimeに残った」会社がある
ここまでの話は、制度上の机上計算だけではありません。
実際に流通株式を増やすことでPrime基準への適合につながった企業があります。
中山製鋼所です。
同社は市場再編時点で、流通株式時価総額が96.1億円。
100億円の基準に届いていませんでした。
その後、株主企業による政策保有株式の縮減によって流通株式数が増加。
会社自身も、政策保有株式の縮減による流通株式数の増加によって上場維持基準へ適合したと説明しています。
その後の開示では、
流通株式数
223,887単位 → 336,984単位
流通株式比率
35.4% → 53.4%
流通株式時価総額
96.1億円 → 335.1億円
まで改善しています。
もちろん、その間の株価上昇も大きく影響しているため、流通株式増加だけで335.1億円になったわけではありません。
それでも、
「固定的に保有されていた株式を市場へ流通させる」
という方法が、実際のPrime基準適合につながった事例です。
株価・市場評価を改善して残った企業もある
別の方法でPrime基準を回復した例もあります。
ADワークスグループです。
同社は2024年12月末時点で流通株式時価総額が82.5億円と基準を下回っていました。
その後、
- 事業戦略
- 株主還元
- IR
- 市場からの成長期待の醸成
- 株主資本コストを意識した施策
などを進め、2025年12月末には上場維持基準への適合を確認しています。
北の達人が現在進めている、
業績改善+IR+株主還元
はこちらのルートに近いと言えます。
一方、Prime残留を目指した末にStandardを選んだ企業もある
今回、2025年1月1日から2026年9月23日までにPrimeからStandardへ市場区分を変更した企業を、東証の市場区分変更一覧から全件確認しました。
対象は32社です。
その中には、Prime残留を目指して改善策を進めたものの、最終的にStandardを選択した企業も多数ありました。
たとえば駒井ハルテック。
業績改善やIR、投資家との対話などを進めましたが、流通株式時価総額の基準を満たせず、最終的にStandardへ変更しています。
PEGASUSもPrime基準への適合を目指していましたが、継続的に基準を満たすために必要となる経営資源やコストなども検討したうえで、Standardを選択しました。
つまり、
「Primeに残りたい」と表明しているから、最後まで必ずPrime残留を選ぶ
とは限りません。
期限が近づいた段階で、
- 業績
- 株価
- 上場維持基準との差
- Prime維持に必要な経営資源やコスト
などを踏まえて判断が変わる可能性があります。
北の達人自身も、基準適合が困難となる可能性が高まった場合にはStandardへの変更を選択肢として検討するとしています。
北の達人には4つのルートがある
ここまで調べると、北の達人が2027年2月までに取り得る方向性は、大きく4つに整理できます。
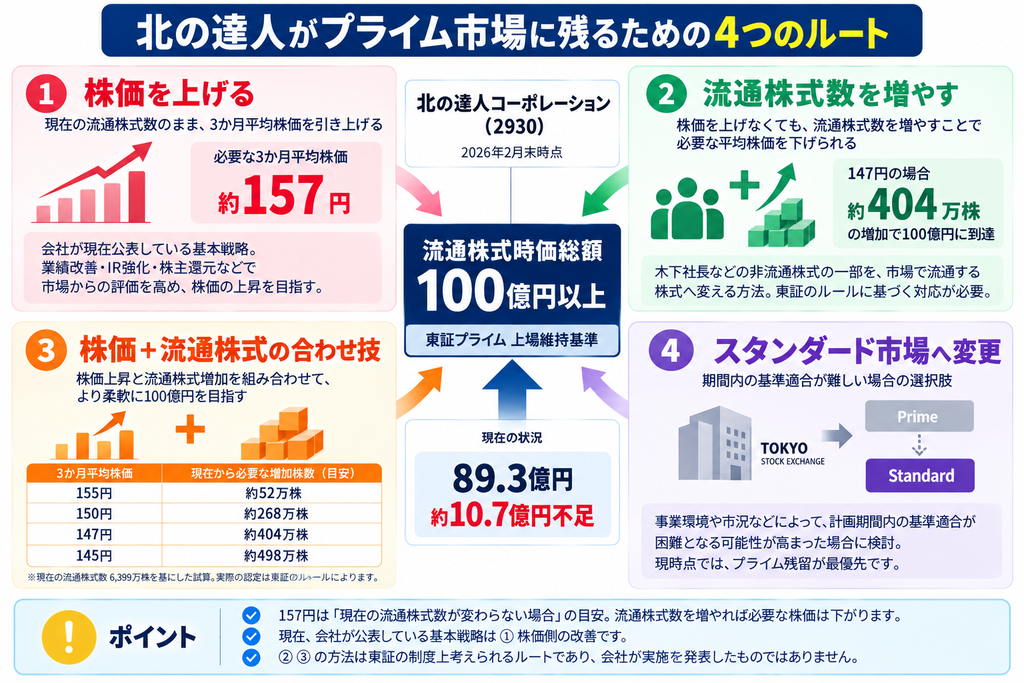
ルート1:株価側だけで100億円を突破
現在の流通株式数を維持したまま、3か月平均株価を157円前後まで引き上げる。
業績成長と市場評価の改善によって達成する方法です。
現在会社が公表している基本戦略は、まずこの方向です。
ルート2:流通株式を増やす
木下社長などが保有する非流通株式の一部を、本当に市場で流通する株式へ変える。
3か月平均株価147円なら、約404万株の増加が計算上の一つの目安になります。
ただし、会社がこの方法を実施すると発表した事実はありません。
ルート3:株価+流通株式の合わせ技
これが最も柔軟です。
3か月平均株価が、
150円なら約268万株。
155円なら約52万株。
流通株式が増えれば、157円まで届かなくても100億円を超える組み合わせは存在します。
ルート4:Standardへ変更
事業環境や市況などによって期間内の基準適合が難しくなれば、会社自身が示しているようにStandardへの市場区分変更も選択肢になります。
ただし現時点では、Prime残留が最優先です。
今後見るべきなのは「157円」だけではない
北の達人のPrime残留を考えるうえで、株価157円だけを見るのは十分ではありません。
今後確認したいのは、
① 業績とEPS
② 3か月平均株価
③ PERなど市場からの評価
④ 流通株式数・流通株式比率
⑤ 木下社長など大株主の保有状況
⑥ 売出し・処分信託など資本政策に関する開示
です。
現時点で会社が進めているのは、業績改善やIR、株主還元などを通じた株価側の改善です。
一方、制度上は流通株式数を増やすことで必要な株価水準を下げる余地もあります。
つまり、
「157円まで株価を上げなければPrimeに残れない」わけではありません。
流通株式時価総額を、
株価 × 流通株式数
に分解して見ることで、Prime残留までの距離をより正確に追うことができます。
2027年2月の改善期限まで、決算だけでなく株主構成や資本政策についても追っていきたいと思います。
参考資料
- 北の達人コーポレーション「上場維持基準への適合に向けた計画」
- 北の達人コーポレーション 決算説明資料・株式情報
- 日本取引所グループ「上場維持基準」
- 日本取引所グループ「流通株式の定義・流通株式時価総額の算定方法」
- 日本取引所グループ「市場区分の変更銘柄一覧」
- 中山製鋼所 上場維持基準への適合に関する開示
- ADワークスグループ 上場維持基準への適合に関する開示
- PEGASUS 市場区分変更に関する開示
- 駒井ハルテック 市場区分変更に関する開示
※本記事は公開情報をもとに制度・企業開示を検証したものであり、特定銘柄の売買を推奨するものではありません。
コメント