親や親族から退職金の運用について相談されたとき、どのように答えますか?
投資経験があれば、株式や債券などの選択肢を示すことはできます。しかし、自分の資産運用と家族への助言は別の話です。
特に退職金の場合、運用成果だけでなく、老後の生活や家族関係への影響も考える必要があります。
私自身、証券会社での勤務経験があり、現在も投資を行っています。そんな中、今年度で退職する義母から、退職金の使い道について相談を受けました。
結論からいえば、金融知識の少ない家族には、比較的リスクの低い選択肢を中心に説明し、本人が理解できない商品は無理に勧めないというのが私の基本方針です。
この記事では、実際の相談内容と、証券会社での勤務経験を踏まえて考えている判断基準を整理します。
1. 義母から退職金の使い道について相談された
義母は今年度で退職する予定です。
職場で退職金の使い道が話題になり、金融商品についても話を聞いたようですが、具体的な商品名は覚えていませんでした。
話を聞く限り、国内債券のことではないかと考え、個人向け国債や社債について説明しました。その後、外国債券についても説明しています。
義母は特に金利の高さに興味を示していましたが、現時点で退職金の運用先は決まっていません。
※義母には以前、NISA口座の開設を手伝ったことがあり、現在は株主優待目的で購入したイオン株を保有しています。株式については、その際に説明しています。退職金で購入したものではありません。
2. 家族への助言では、商品選び以外にも考えることがある
私が家族への投資相談で重視するのは、主に次の3点です。
- 本人の理解度:利益だけでなく、損失が生じる条件も理解しているか
- 資金の余裕:生活費や予備資金を確保したうえで運用できるか
- 購入後の管理と相続:本人が管理できるか、万一の際に家族が資産の所在を把握できるか
これは今回の相談で初めて考えたことではなく、証券会社での勤務経験や自身の投資経験を踏まえた考え方です。
家族との連絡頻度も無視できない
例えば個別株の場合、企業業績の悪化や株価急落などによって、売却を検討した方がよい場面があります。
その際、本人が判断できないのであれば、相談された家族が継続的に支援する必要が出てくるかもしれません。
普段から頻繁に連絡を取っているのか、離れて暮らしているのかによっても、対応できる範囲は変わります。
一方、個人向け国債などは、基本的に日々の売買判断を必要としません。社債も満期保有を前提とすれば頻繁な売買は不要ですが、発行企業の信用リスクには注意が必要です。
金融商品のリスクだけでなく、購入後にどの程度の判断や管理が必要になるかも、選択基準の一つだと考えています。
相続時に資産の所在が分かるか
もう一つ考えておきたいのが、将来の相続です。
銀行や証券会社に複数の口座を持っている場合、本人が亡くなった後、家族がすべての資産を把握できるとは限りません。
そのため、本人の同意を得たうえで、次の情報を整理しておくことも重要です。
- 利用している銀行・証券会社
- 保有している金融商品の種類
- 口座関係の書類や取引報告書の保管場所
なお、資産の所在を把握することと、ログインパスワードを共有することは別です。相続時には金融機関の正式な手続きを利用します。
家族間のお金の話はトラブルの原因にもなります。自分なら購入する商品でも、家族に同じ商品を勧めるとは限りません。
3. 実際に説明した個人向け国債と社債
国内債券については、まず個人向け国債と社債の違いを説明しました。
| 項目 | 個人向け国債 | 国内社債 |
|---|---|---|
| 発行体 | 日本国政府 | 企業 |
| 利息 | 変動型・固定型がある | 銘柄ごとに異なる |
| 信用リスク | 日本国政府の信用に依存 | 発行企業の信用に依存 |
| 満期前の換金 | 原則1年経過後、所定の調整額で可能 | 市場価格での売却が基本 |
| 主な確認事項 | 換金条件・利率 | 信用力・償還期限・利回り |
社債の中には個人向け国債より高い利回りが期待できるものもありますが、発行企業が債務不履行になれば、元本や利息を受け取れない可能性があります。
そのため、単純な利率比較だけでは判断できません。
社債は満期まで持てば元本が戻る?
例えば、次のような新発社債を考えます。
- 発行価格:100万円
- 額面金額:100万円
- 表面利率:年2%
- 償還期限:発行から5年後
- 利払い:年2回(各1万円)
発行企業が契約どおりに元利金を支払えば、保有中は半年ごとに1万円の利息を受け取り、満期には額面100万円が償還されます。
一方、満期前に売却する場合は話が変わります。
売却時の市場価格によっては、101万円で売れるかもしれませんし、99万円になるかもしれません。
その価格を左右する主な要因には、次のものがあります。
- 市場金利の変化
- 満期までの残存期間
- 発行企業の信用状況
- 市場での流動性
4. 債券価格は金利と残存期間によって変わる
金利が上がると債券価格が下がる理由
義母には、銀行預金の金利を例にして説明しました。
仮に年利2%の固定利付債があるとします。
その後、銀行預金の金利が5%になったらどうでしょうか。
安全性や期間などの条件が同等なら、年利2%の債券を買うより、年利5%の預金を選びたいと考える人が増えるはずです。
そうなると、以前の年利2%の債券は、同じ価格では買い手が付きにくくなります。
買い手が求める利回りに見合うよう、債券価格が下がるという仕組みです。
金利と債券価格の関係は、次の公式解説でも図解されています。
※実際には、銀行預金と社債では信用リスクや流動性などの条件が異なります。上記は金利と債券価格の関係を理解するための簡略化した例です。
同じ金利上昇でも、残存期間によって価格変動は異なる
先ほどの社債を発行から1年保有し、残存期間が4年になった時点を考えます。
- 額面:100万円
- 表面利率:年2%
- 残存期間:4年
- 利払い:年2回
- 信用リスク:変化しないと仮定
市場要求利回りが変化した場合の理論価格は、次のとおりです。
| 市場要求利回り | 理論価格 |
|---|---|
| 2% | 1,000,000円 |
| 3% | 約962,570円 |
| 4% | 約926,745円 |
| 5% | 約892,448円 |
市場要求利回りが2%から5%に上昇すると、理論価格は約10.8万円下がる計算です。
さらに、同じ年利2%の債券でも、満期までの残存期間が短いほど、同じ金利変動に対する価格変動は小さくなります。
市場要求利回りを5%に固定して、残存期間ごとの理論価格を比較したのが次のグラフです。
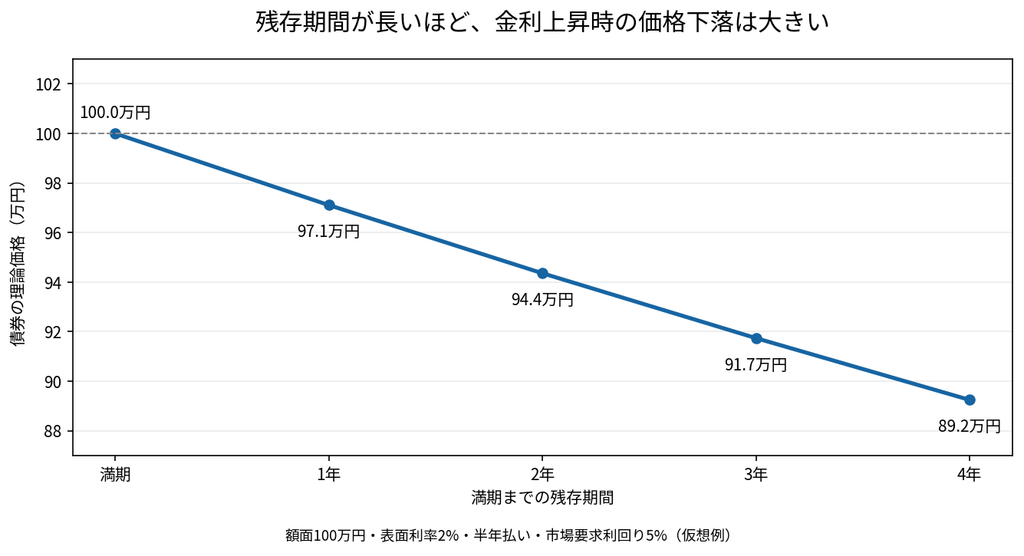
グラフから分かるのは、次の2点です。
- 金利の影響:市場要求利回りが上がると、既存の固定利付債の価格は下がる
- 残存期間の影響:ほかの条件が同じなら、残存期間が長いほど金利変動による価格変動が大きい
また、発行企業が契約どおりに元利金を支払うことを前提とすれば、一定の市場要求利回りのもとで債券価格は満期に向けて額面に近づきます。
ただし、実際の市場では金利や信用状況が変化するため、価格が必ずグラフのとおりに推移するわけではありません。
※理論価格は年2回複利で計算。経過利息・税金・手数料は考慮していません。実際の売却価格を保証するものではありません。
退職金で債券を購入するなら、利回りだけでなく、満期まで保有できるかも重要な判断材料になります。
5. 外国債券も説明したが、為替リスクがある
今回の相談では、国内債券に加え、外国債券についても説明しました。
外国債券は金利が魅力的に見えることもありますが、外貨建てであれば為替変動によって円換算の損益が変わります。
例えば、1ドル150円で購入した1万ドル分の資産は、1ドル130円になると、ドル建ての評価額が変わらなくても円換算額は150万円から130万円に減少します。
もちろん、実際の損益には利息や債券価格の変動も影響します。
円で生活する人にとっては、外貨建てで元本が償還されても、円換算で元本割れする可能性があることを理解しておく必要があります。
まとめ:家族への投資助言は、購入後まで考えたい
今回、義母には国内債券と外国債券の特徴を説明しました。退職金の運用先は現在も検討中です。
投資経験があるからといって、家族に積極的な投資を勧める必要はありません。
私自身は、比較的リスクの低い商品を中心に説明し、本人が理解できない場合は無理に勧めない方針です。
そして、商品を選ぶ際には、利回りや価格変動だけでなく、本人が購入後も管理できるか、家族がどこまで関与できるか、将来の相続時に資産の所在を把握できるかまで考える必要があります。
投資の判断は本人が行うものですが、その判断に必要な情報を整理することは、金融知識のある家族ができる支援の一つだと思います。
参考資料
※本記事は個人的な経験に基づく一般的な情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。
コメント