株の売買ルールを作ったとして、そのルールで本当に利益が出るかは、どうすれば確認できるのでしょうか。
私はプログラミング未経験ながらも、ChatGPTとPythonを使って日本株AI自動売買ツールの開発を進めています。
前回は、株価データの取得やテクニカル指標の計算、約20銘柄のスコアリングまで実装しました。しかし、銘柄ごとに売買シグナルを出せても、その売買ルールで利益が出るかどうかは分かりません。
そこで今回、過去の株価データを使って売買結果を検証する「バックテスト」を初めて実装しました。
結果は12取引・勝率58.3%。当時のプログラムには総利益13,310円と表示されました。
ただし、実行するまでにはエラーが発生し、結果が出た後にも検証方法の課題が見つかりました。
この記事では、実際に発生したエラー、修正方法、初回バックテストの成績、勝率だけでは判断できない理由を紹介します。
※この記事は開発初期の記録です。掲載している成績は当時の初回検証結果であり、現在のシステムの成績ではありません。また、実際の資金を使った取引結果ではありません。
結論:バックテストは動いたが、12取引では売買ルールの有効性を判断できない
今回の検証で得られた成果は、売買ルールの優位性を証明できたことではありません。
最も大きな成果は、過去データを読み込み、売買結果を集計する仕組みを実際に動かせたことです。
その過程で、次の課題が明らかになりました。
- 分析プログラムと保存済みCSVで必要なデータ項目が一致していなかった
- 12取引という少ないサンプルでは、勝率の信頼性を判断できない
- 過去の結果に合わせて条件を調整すると、過学習の危険がある
- 勝率以外にも損失の大きさや売買コストを確認する必要がある
バックテストは、良い成績を出すためだけのものではなく、売買ルールやプログラムの問題点を発見するための検証だと感じました。
株のバックテストとは?
バックテストとは、過去の株価データに一定の売買ルールを適用し、仮に取引していたらどのような結果になったかを検証する方法です。
例えば「RSIが一定の水準を下回ったら買う」というルールを設定し、過去の株価データで売買を再現します。
その結果から、取引回数、勝率、平均損益、最大損失などを確認できます。
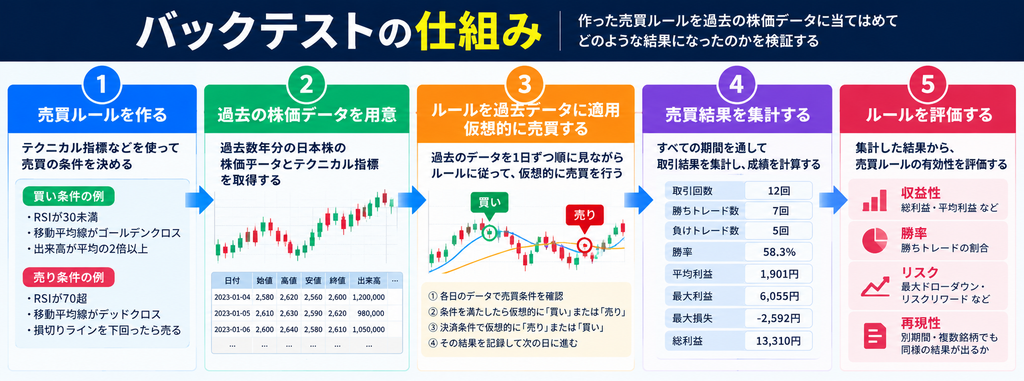
実際にお金を投じる前に、売買ルールの問題点を探せるのがバックテストの利点です。
ただし、過去に利益が出たルールが、将来も同じように機能するとは限りません。
また、売買価格の決め方や手数料、約定条件によっても結果が変わるため、バックテストの前提条件を明確にする必要があります。
なぜChatGPTが提案した売買条件を検証したかったのか
開発中のツールでは、RSI、MACD、移動平均線、ボリンジャーバンド、出来高、ADXなどの指標を組み合わせて銘柄をスコアリングしています。
これらの指標や売買条件を考える際にも、ChatGPTを利用してきました。
しかし、AIが提案した条件がもっともらしく見えても、それだけで収益上の優位性があるとは判断できません。
例えば、RSIが低い銘柄を買うルールを作っても、その後さらに株価が下落する可能性があります。
そこで、売買シグナルを表示するだけでなく、過去のデータで実際に何回売買が発生し、どのような損益になったかを確認することにしました。
Pythonでバックテストを実行したらエラーが発生
ChatGPTに相談しながらバックテスト用のコードを追加し、過去の株価データを読み込んで実行しました。
ところが、最初の実行では次のエラーが表示されました。
KeyError: 'RSI_TREND'
これは、プログラムが参照しようとした「RSI_TREND」という列が、読み込んだデータに存在しないことを示すエラーです。
原因はバックテストの計算式ではなく、保存済みデータだった
調べてみると、分析プログラムには新しいテクニカル指標を追加していた一方、過去データをCSVに保存する処理は古いままでした。
当時のバックテストは26列のデータを参照する設計でしたが、保存済みCSVには11列しかありませんでした。
つまり、データを作るプログラムと、データを使うプログラムで必要な項目が一致していなかったのです。
そこで過去データ生成プログラムを修正し、不足していたテクニカル指標をCSVに追加しました。
修正後に5年分のデータを再生成すると、11列から26列に増え、バックテストを実行できるようになりました。
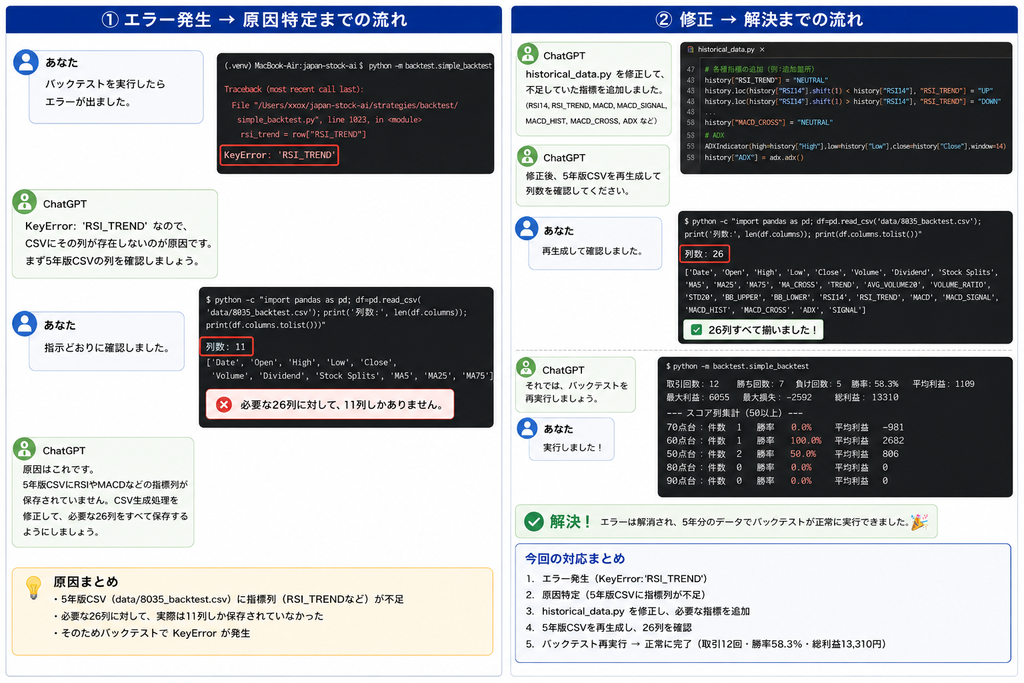
今回のエラーは、売買ルールそのものではなく、保存済みデータの構造に原因がありました。
この経験から、機能を追加する際には、コードだけでなく、入力データに必要な列がそろっているかも確認すべきだと分かりました。
初めて動いたバックテストの結果
エラーを解消し、初回のバックテストを実行した結果は次のとおりです。
| 項目 | 結果 |
|---|---|
| 取引回数 | 12回 |
| 勝ちトレード | 7回 |
| 負けトレード | 5回 |
| 勝率 | 58.3% |
| 平均利益 | 1,901円 |
| 最大利益 | 6,055円 |
| 最大損失 | -2,592円 |
| 総利益(当時の出力値) | 13,310円 |
※上記は当時のプログラムが出力した数値です。「総利益」が勝ちトレードの利益合計を指すのか、損失を差し引いた純損益を指すのかは、この集計結果だけでは確定できません。また、手数料やスリッページを考慮した実運用の成績ではありません。
初めて自作プログラムで売買結果を計算できたことは、大きな前進でした。
一方で、勝率58.3%という数字を見て、「条件を調整すれば、もっと良い結果になるのではないか」とも考えました。
しかし、過去の結果を見ながら条件を変更する方法には、注意すべき問題があります。
勝率が上がるまで条件を調整してもよいのか?
例えば、バックテスト結果を見ながら、次のように条件を変更したとします。
- RSIの買い条件を30以下から35以下に変更する
- MACDの条件を追加する
- 成績の悪かった取引を除外する条件を加える
これらの変更によって、過去データ上の勝率が改善する可能性はあります。
ただし、同じデータに合わせて条件を調整し続けると、その期間だけで良い成績になるルールを作ってしまう危険があります。
これは、過学習(オーバーフィッティング)と呼ばれる問題です。
重要なのは、過去の成績を良くすることと、未知の相場でも通用するルールを作ることは別だという点です。
12取引では売買ルールの優位性を判断できない
今回の検証では、12取引のうち7回が勝ちでした。
勝率は58.3%ですが、取引回数が少ないため、偶然の影響を大きく受けます。
また、勝率だけでは損益の大きさが分かりません。
例えば、10回の取引で8回勝っても、残り2回の損失が大きければ、最終損益はマイナスになる可能性があります。
反対に、勝率が50%未満でも、利益を伸ばして損失を限定できれば、トータルでプラスになる場合があります。
そのため、次の段階では、勝率だけでなく平均損益、最大損失、最大ドローダウンなども評価する必要があります。
過去データの使い方も見直す必要がある
もう一つ重要なのが、条件を調整する期間と、完成した条件を評価する期間を分けることです。
同じ過去データで何度も条件を調整し、その同じデータで高い勝率が出ても、未知の相場で通用するかは分かりません。
そこで今後は、条件の調整に使用していない期間でも成績を確認する方法を取り入れる方針にしました。
次の開発で検証したいこと
初回のバックテストが動いたことで、次の課題も明確になりました。
- 複数銘柄に対象を広げ、取引回数を増やす
- 平均利益と平均損失を分けて確認する
- 最大ドローダウンを計算する
- 損切りルールを追加して比較する
- 条件調整に使っていない期間で再検証する
- 売買コストや約定条件を考慮する
特に、勝率を上げることだけを目標にするのではなく、どれくらいの利益を狙い、どれくらいの損失を許容する売買ルールなのかを確認したいと考えました。
そして、バックテストによる検証を進めた後は、実際の市場データを使ったPaper Trading(仮想取引)へ移行する計画です。
まとめ:初めてのバックテストで見えた課題
今回、ChatGPTとPythonを使って初めてバックテストを実装しました。実行時にはデータの不整合によるエラーも発生しましたが、修正を重ねることで売買結果を集計できるようになりました。
今回の検証で分かったことは、主に次の3点です。
- データの整合性が重要:分析プログラムと保存済みCSVで必要な項目が一致していなければ、正しく検証できない。
- 勝率だけでは評価できない:初回は12取引・勝率58.3%だったものの、取引回数が少なく、売買ルールの有効性は判断できない。
- 検証方法にも注意が必要:過去の結果に合わせて条件を調整し続けると、過学習によって実際の相場では通用しない可能性がある。
つまり、バックテストを動かすことはできても、その結果を信頼できるかどうかは別の問題です。
次の開発では、複数銘柄への対象拡大や損切りルールの比較を進め、売買ルールの有効性をさらに検証していきます。
自動売買ツール開発の現在地
この記事は、初めてバックテストを実行できた段階の開発記録です。
その後は、複数銘柄でのバックテスト、固定STOPやMFE・MAEの検証、売買コスト、Paper Tradingに向けた機能開発などへ進んでいます。
開発全体の流れと、その後の記事は以下にまとめています。
日本株AI自動売買ツール開発記録|未経験から実運用を目指すまで
※この記事は個人による開発・検証記録であり、紹介した売買ルールの有効性や将来の利益を保証するものではありません。
コメント