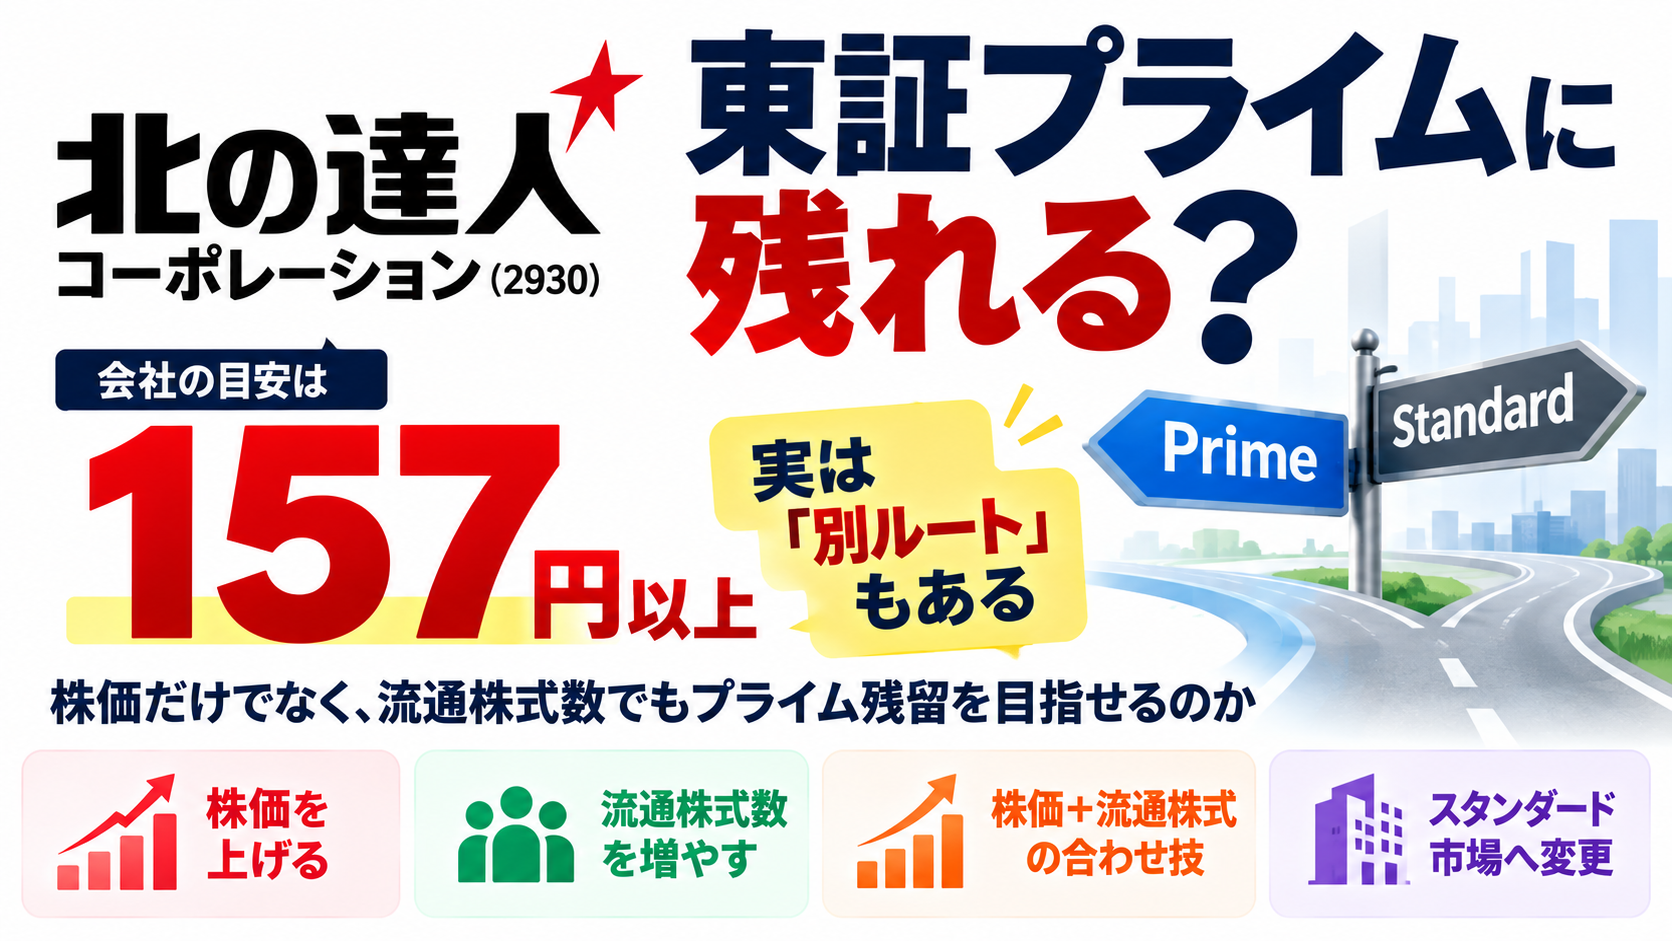
北の達人コーポレーション(2930)は、東証プライム市場の上場維持基準のうち、流通株式時価総額100億円を満たしていません。
2026年2月末時点の流通株式時価総額は89.3億円。会社が公表した適合計画では、現在の流通株式数を前提とした必要株価の目安として157円が示されています。
しかし、157円は絶対条件ではありません。流通株式時価総額は「流通株式数×株価」で決まるため、流通株式数が増えれば必要な株価水準は下がります。
例えば、3か月平均株価147円なら、流通株式が約404万株増えることで、計算上100億円に到達します。
この記事では、会社が実際に進めているプライム残留策と、東証の制度上考えられる別ルートを分けて検証します。木下社長の保有株式、流通株式の増加方法、他社事例も確認しました。
先に結論:会社の基本方針は業績改善やIR強化による株価評価の向上です。一方、制度上は大株主の保有株式を流通株式化する方法も考えられます。ただし、北の達人がその方法を実施すると公表した事実は確認できていません。
情報確認日:2026年10月12日。流通株式数・会社試算は2026年4月14日公表の適合計画を基準としています。10月15日予定の第2四半期決算は未反映です。
北の達人が満たしていないのは流通株式時価総額
北の達人が2026年4月14日に公表した「プライム市場上場維持基準への適合に向けた計画」によると、2026年2月末時点の状況は次のとおりです。
| 項目 | 北の達人 | プライム基準 | 判定 |
|---|---|---|---|
| 株主数 | 125,258人 | 800人以上 | 適合 |
| 流通株式数 | 639,901単位 | 20,000単位以上 | 適合 |
| 流通株式時価総額 | 89.3億円 | 100億円以上 | 未達 |
| 流通株式比率 | 45.3% | 35%以上 | 適合 |
不足額は約10.7億円。改善期間は2027年2月28日までです。
重要なのは、判定が期限当日の終値だけで決まるわけではないことです。
東証の流通株式時価総額は、原則として事業年度末時点の流通株式数に、事業年度末以前3か月間の日々の最終価格の平均値を掛けて算定します。
したがって、2027年2月末の直前に一度だけ157円を超えても、それだけで基準適合が確定するわけではありません。
出典:北の達人コーポレーション「IRニュース一覧」(2026年4月14日公表の適合計画を参照)/日本取引所グループ「流通株式・算定方法」
会社はプライム残留を最優先としている
会社は適合計画で、プライム市場での上場維持を重要な経営課題として位置付けています。
基本的な方向性は、業績改善による利益成長と、IR・株主還元などによる市場評価の向上です。
一方、計画期間内の適合が困難となる可能性が高まった場合には、スタンダード市場への変更も選択肢として検討するとしています。
つまり、現在の第一目標はプライム残留ですが、必ず残留できると保証しているわけではありません。
会社試算では147円・94億円にとどまる
会社の適合計画には、利益と株価評価を組み合わせた試算が掲載されています。
| シナリオ | EPS | PER | 株価 | 流通株式時価総額 |
|---|---|---|---|---|
| 2026年2月期実績ベース | 4.99円 | 27.98倍 | 139.64円 | 89.3億円 |
| 2027年2月期会社試算 | 5.26円 | 27.98倍 | 約147円 | 約94億円 |
| 100億円到達の目安 | 5.26円 | 約29.85倍 | 約157円 | 約100億円 |
2027年2月期の予想EPS5.26円を達成しても、PERが27.98倍のままであれば株価は約147円。流通株式時価総額は約94億円となり、基準には約6億円届きません。
つまり、現在の流通株式数を維持するなら、利益成長に加えて、市場からの評価が高まることも必要になります。
ただし、この157円は将来の株価予想ではありません。会社の業績予想と一定のPERを使った試算であり、実際の株価は業績・市場環境・需給などによって変動します。
157円は絶対条件ではない
157円という目安には、現在の流通株式数が変わらないという前提があります。
2026年2月末時点の流通株式数は63,990,100株です。
100億円をこの株数で割ると、必要な3か月平均株価は約156.27円となります。
100億円 ÷ 63,990,100株 ≒ 156.27円
そのため、整数の株価水準で説明する場合は157円が目安になります。
しかし、流通株式数が増えれば、100億円に到達するための平均株価は下がります。
147円なら約404万株の流通株式増加で到達する
3か月平均株価ごとに、100億円へ到達するために必要な流通株式数を計算しました。
| 3か月平均株価 | 必要な流通株式数 | 現在からの増加株数 |
|---|---|---|
| 157円 | 約6,369万株 | 増加不要 |
| 155円 | 約6,452万株 | 約52万株 |
| 150円 | 約6,667万株 | 約268万株 |
| 147円 | 約6,803万株 | 約404万株 |
| 145円 | 約6,897万株 | 約498万株 |
| 140円 | 約7,143万株 | 約744万株 |
計算式は以下のとおりです。
必要な増加株数=100億円÷想定平均株価-現在の流通株式数
147円の場合は、
100億円÷147円-63,990,100株
≒ 4,037,111株
となります。
つまり、3か月平均株価147円と約404万株の流通株式増加を組み合わせれば、計算上100億円に到達します。
これは会社が公表した施策ではなく、本記事による独自試算です。実際の認定株数や基準適合の可否は東証の審査によります。また、株式数の増加に伴う株価下落は、この単純計算に含めていません。
木下社長の保有株式が別ルートの鍵になる可能性
北の達人の株主構成では、木下勝寿社長が大きな持株比率を占めています。
2026年2月末時点の開示では、木下社長の保有株式は72,055,400株、発行済株式の約51.67%です。
東証の流通株式の算定では、役員等が保有する株式は原則として流通株式から除外されます。
仮に木下社長の保有株式の一部が、東証の認める流通株式へ実質的に移転すれば、流通株式数が増える可能性があります。
先ほど計算した約404万株は、木下社長の保有株式の約5.6%に相当します。
ただし、木下社長が株式を売却する、または流通株式化する方針を発表したわけではありません。ここからは制度上の可能性を検証します。
株式を移せば必ず流通株式になるわけではない
大株主の保有株式を別の株主へ移しても、それだけで東証の流通株式数が増えるとは限りません。
東証では、役員等や10%以上の大株主、自己株式、国内事業法人などが保有する株式を、一定の例外を除いて流通株式から除外します。
例えば、木下社長の株式を関係会社や安定保有目的の事業法人へ移しても、流通株式として認められない可能性があります。
一方、東証の除外対象に該当しない一般投資家へ実際に移転した場合などは、流通株式数の増加につながる可能性があります。
重要なのは、名義を変えることではなく、東証の定義に照らして流通株式として認められる状態になることです。
「有価証券処分信託」という制度上の方法もある
大株主の保有株式を流通させる方法は、市場で一度に大量売却することだけではありません。
東証には、有価証券処分信託に関する流通株式の取扱いがあります。
これは保有株式を信託し、一定の条件のもとで処分していく仕組みです。東証のルールでは、信託の内容や保有状況などに応じて流通株式として扱われる場合があります。
ただし、処分期間・実績・数量などの確認が必要になる場合があり、信託しただけで無条件に流通株式として認定されるわけではありません。
北の達人が処分信託を検討しているという開示は確認できていません。あくまで制度上の選択肢の一つです。
流通株式を増やす場合の最大の問題は売り圧力
仮に500万株が新たに流通株式として認められ、3か月平均株価147円を維持できれば、流通株式時価総額は計算上100億円を超えます。
しかし、実際に500万株の売却が行われるなら、その供給が株価に影響する可能性があります。
流通株式数が増えても、株価が下がれば時価総額の増加効果は相殺されます。
したがって、流通株式を増やす方法を考える場合には、必要株数だけでなく、売却方法・期間・市場の流動性・株価への影響も重要になります。
これは、流通株式数の増加が必ずしも既存株主にとって好材料になるとは限らない理由でもあります。
他社はどのようにプライム基準へ適合したのか
制度上の可能性だけでなく、実際の企業事例も確認しました。
中山製鋼所:政策保有株式の縮減
中山製鋼所は、市場再編時点で流通株式時価総額が96.1億円と基準を下回っていました。
その後、株主企業による政策保有株式の縮減などによって流通株式数が増加し、基準への適合につながりました。
その後の開示では、流通株式数が223,887単位から336,984単位、流通株式比率が35.4%から53.4%、流通株式時価総額が96.1億円から335.1億円へ改善しています。
株価上昇の影響もあるため、流通株式数の増加だけによる成果ではありません。それでも、固定的に保有されていた株式が流通株式へ変わることで、基準適合に寄与した事例です。
ADワークスグループ:業績・市場評価の改善
ADワークスグループは2024年12月末時点で流通株式時価総額82.5億円と基準未達でしたが、2025年12月末には基準への適合を確認しています。
事業戦略、株主還元、IR活動、市場からの成長期待の向上などを進めており、北の達人が現在重視している方向性と比較できる事例です。
スタンダード市場へ変更した企業もある
一方、プライム残留に向けて改善策を進めたものの、最終的にスタンダード市場への変更を選択した企業もあります。
駒井ハルテックやPEGASUSなどの事例では、基準への適合状況や維持に必要な経営資源・コストも判断材料となりました。
2025年1月から2026年9月23日までの東証の市場区分変更一覧を調べた際には、プライムからスタンダードへの変更企業32社を確認しました。ただし、この32社すべてが流通株式時価総額の未達を理由としていたわけではありません。
他社事例から分かるのは、プライム残留を目指すと表明していても、期限までの状況によって最終判断が変わり得るということです。
北の達人が取り得る4つのルート
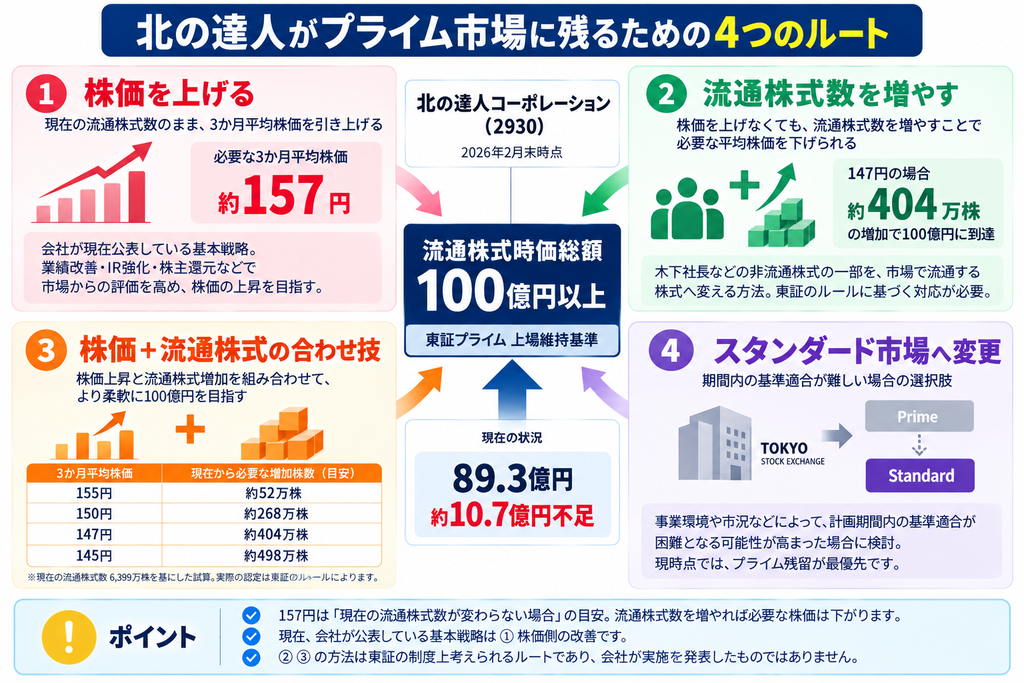
ここまでの調査から、今後の方向性は大きく4つに整理できます。
| ルート | 内容 | 現在の位置付け |
|---|---|---|
| ① 株価改善 | 現在の流通株式数で平均株価約157円を確保 | 会社の基本方針に近い |
| ② 流通株式増加 | 大株主の保有株式などを流通株式化 | 制度上の仮説 |
| ③ 両方の組み合わせ | 株価上昇と流通株式数の増加 | 制度上の仮説 |
| ④ スタンダード移行 | プライム基準への適合が難しい場合に市場変更 | 会社が示す代替選択肢 |
このうち、会社が実際に進めているのは業績改善やIR活動などによる株価側の改善です。
流通株式数を増やすルートは計算上成立しますが、実施されるかどうかは別問題です。今後、会社や大株主から具体的な資本政策が公表されるかを確認する必要があります。
今後注目したい決算と開示
今後の注目点は株価157円だけではありません。
- 業績:売上高・営業利益・EPSが会社予想に沿って進んでいるか
- 市場評価:利益成長に対してPERがどの水準で評価されるか
- 株価:事業年度末以前3か月の平均株価がどの水準になるか
- 株主構成:流通株式数や大株主の保有状況に変化があるか
- 資本政策:売出し・処分信託などに関する新たな開示があるか
- 市場区分:プライム残留方針やスタンダード変更の検討状況に変化があるか
直近では、2026年10月15日15時30分に予定されている2027年2月期第2四半期決算が重要です。
この決算で、業績予想の修正、利益成長の進捗、上場維持基準に関する新たな説明があるかを確認します。
まとめ:プライム残留は157円だけで決まらない
北の達人のプライム市場残留について調べると、会社が示した157円という目安には、流通株式数が変わらないという前提があることが分かります。
現在の流通株式数なら、必要な3か月平均株価は約156.27円。一方、平均株価147円でも流通株式数が約404万株増えれば、計算上は100億円に到達します。
ただし、これは制度上の試算であり、会社が流通株式数の増加策を実施すると公表したわけではありません。株式の売却方法によっては株価への悪影響も考えられます。
現時点の基本シナリオは、会社が進める業績改善・IR・株主還元によって市場評価を高めることです。それが十分に進まない場合には、流通株式数の増加やスタンダード市場への変更といった別の選択肢が焦点になります。
2027年2月末の改善期限まで、株価だけでなく、利益成長・株主構成・資本政策を合わせて確認していきます。
参考資料・一次情報
- 北の達人コーポレーション「IRニュース一覧」(2026年4月14日公表の上場維持基準適合計画を参照)
- 北の達人コーポレーション「IR情報」
- 北の達人コーポレーション「株式情報」
- 北の達人コーポレーション「IRカレンダー」
- 日本取引所グループ「流通株式・流通株式時価総額の算定方法」
※本記事は企業開示と東証の制度をもとに独自試算を行ったものであり、特定銘柄の売買を推奨するものではありません。制度上の可能性と会社が公表した施策は区別して記載しています。
コメント