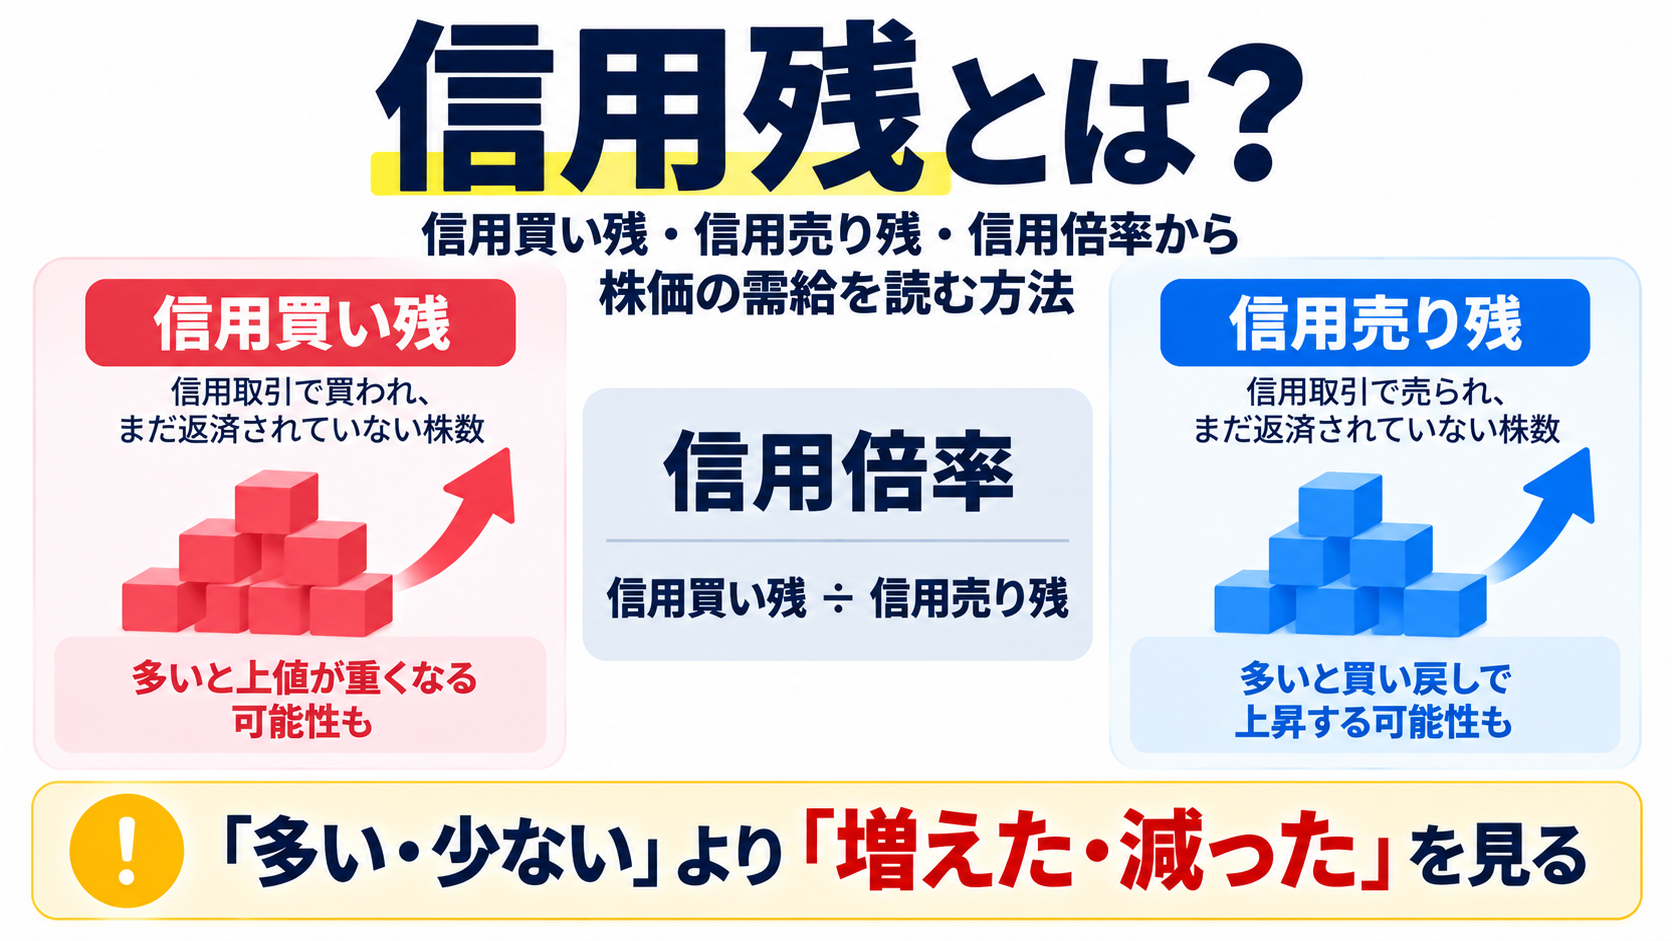
株式投資をしていると、「信用買い残が多いから上値が重い」「信用買いが整理されて需給が改善した」といった言葉を目にします。
しかし、信用買い残が多い銘柄でも株価が上昇することはあります。反対に、信用買い残が減少していても株価が下落することもあります。
信用残を分析するときに重要なのは、残高が多いか少ないかだけではなく、どのように増減しているか、そして株価がどう動いているかです。
2026年9月28日からは、東証上場銘柄の信用取引残高が原則毎営業日公表されるようになり、従来より細かく信用需給を確認できるようになりました。
この記事では、信用買い残・信用売り残の仕組み、制度信用と一般信用の違い、JPX公式データの確認方法を整理します。さらに、実際に公表されたアドバンテスト(6857)のデータを使い、信用残をどのように読み解くのかを検証します。
信用残とは?信用買い残と信用売り残の違い
信用残とは、信用取引で建てられたポジションのうち、まだ決済されずに残っている数量のことです。
信用取引では、証券会社から資金や株式を借りて売買します。その結果、信用買い残と信用売り残が発生します。
| 種類 | 意味 | 反対売買による返済 |
|---|---|---|
| 信用買い残 | 信用取引で買われ、未決済の株数 | 売って返済する |
| 信用売り残 | 信用取引で売られ、未決済の株数 | 買い戻して返済する |
信用買い残は将来の売り圧力、信用売り残は将来の買い需要として意識されることがあります。
ただし、信用買いは現引き、信用売りは現渡しによって建玉を解消することもできます。そのため、信用残のすべてが将来の市場での売買注文になるわけではありません。
信用残が株価の需給に影響する理由
株価は企業業績だけでなく、市場での買い注文と売り注文のバランスによって変動します。
例えば、株価が下落している間に信用買い残が増加した場合、下落局面でも信用買いの建玉が積み上がっていることになります。
その後も株価が下落すると、含み損を抱えた買い方の損切りや、追加保証金への対応による返済売りが発生する可能性があります。
一方、信用買い残が減少している場合は、信用買いの整理が進んでいる可能性があります。
ただし、残高の減少だけでは、利益確定・損切り・現引きなど、どの取引によって減ったのかまでは特定できません。
信用残は株価の上昇・下落を確定的に予測する指標ではなく、ポジションの偏りや需給リスクを考えるための材料です。
制度信用と一般信用の違い
信用残を分析する際には、制度信用と一般信用を分けて確認することも重要です。
| 項目 | 制度信用 | 一般信用 |
|---|---|---|
| 取引条件 | 取引所の制度に基づく | 証券会社と投資家の契約による |
| 返済期限 | 原則6か月 | 証券会社・商品によって異なる |
| 需給を見るポイント | 期限のある建玉の増減 | 商品ごとの期限や条件を考慮 |
制度信用買い残が増えている場合、原則6か月以内に返済する必要がある買い建玉が積み上がっていると考えられます。
一方、一般信用には無期限の商品もあります。一般信用買い残の増加を、制度信用と同じ意味で短期的な返済売り圧力と捉えるのは適切ではありません。
また、公表された信用残から個々の建玉の取得価格や返済期限を特定することはできません。
実例:JPXの公式データでアドバンテストの信用残を確認
ここからは、実際に公表された信用残データを使って確認します。
対象はアドバンテスト(6857)です。使用する資料は、JPXが2026年10月9日に公表した「銘柄別信用取引残高」で、残高の対象日は2026年10月8日です。
以下は、公式PDFからアドバンテストの行を抜粋した画像です。

出典:日本取引所グループ「銘柄別信用取引残高」(2026年10月8日申込現在、10月9日公表)。アドバンテスト(6857)のデータを抜粋。
画像では数値が小さいため、信用買い残の部分を表に整理します。
| 区分 | 信用買い残 | 前日比 |
|---|---|---|
| 一般信用 | 694,600株 | +13,600株 |
| 制度信用 | 1,355,900株 | −44,100株 |
| 合計 | 2,050,500株 | −30,500株 |
信用買い残の合計は前日から30,500株減少しています。
しかし、内訳を見ると一般信用は13,600株増加し、制度信用は44,100株減少しています。
つまり、信用買い残の合計が減少していても、制度信用と一般信用では増減の方向が異なることがあります。
合計残高だけを確認して「信用買いが減った」と判断するよりも、内訳を確認した方が需給の変化を細かく把握できます。
ただし、この1日のデータだけで翌日の株価が上昇する、あるいは下落すると判断することはできません。
信用残は「多い・少ない」より「増えた・減った」を見る
信用残を分析するときは、現在の残高だけでなく、その推移を確認することが重要です。
例えば、信用買い残が200万株の銘柄が2つあるとします。
| 銘柄 | 信用買い残の推移 | 状況 |
|---|---|---|
| A | 100万→120万→150万→180万→200万株 | 買い残が増加 |
| B | 300万→280万→250万→220万→200万株 | 買い残が減少 |
現在の信用買い残はどちらも200万株ですが、銘柄Aは信用買いが積み上がり、銘柄Bは信用買いの整理が進んでいます。
そのため、現在の残高だけでなく、前日比や前週比、数営業日の増減率を確認することが重要です。
株価と信用買い残を組み合わせて需給を読む
信用残は、株価の方向と組み合わせることで、より実践的な分析につながります。
| 株価 | 信用買い残 | 考えられる状況 |
|---|---|---|
| 上昇 | 増加 | 上昇を追う信用買いが積み上がっている可能性 |
| 上昇 | 減少 | 信用買いの整理と株価上昇が同時進行 |
| 下落 | 増加 | 下落局面で買い建玉が増加。追加下落時の返済売りに注意 |
| 下落 | 減少 | 信用買いの整理が進行。ただし底打ちとは限らない |
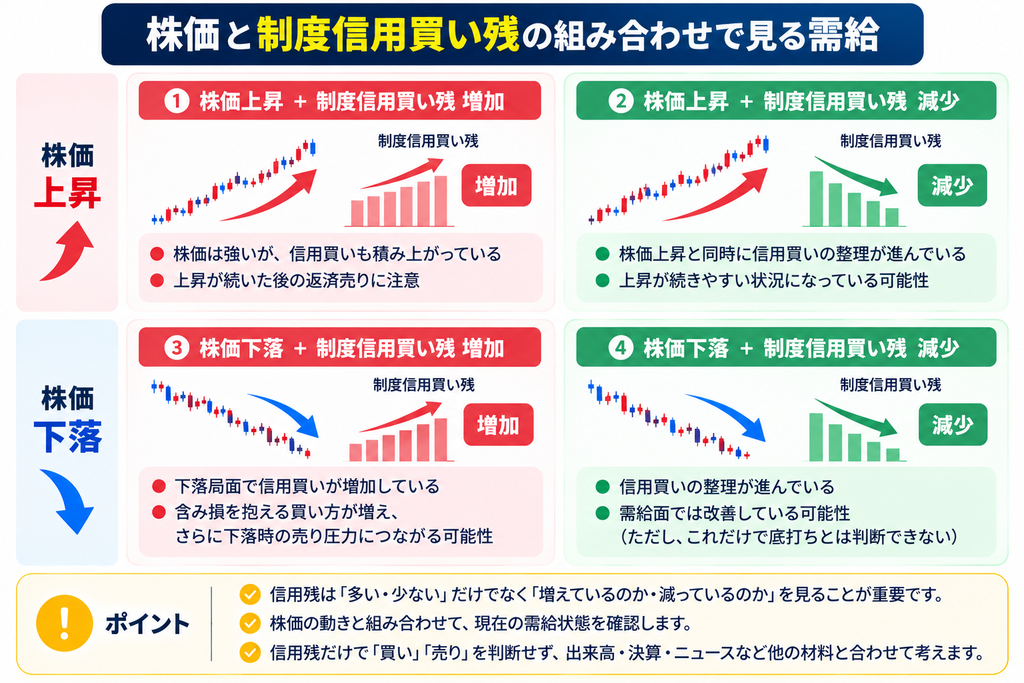
例えば、株価が3,000円から2,700円に下落する一方、制度信用買い残が100万株から160万株に増えたとします。
株価は10%下落していますが、制度信用買い残は60%増加しています。
この場合、下落局面で信用買いが積み上がっており、さらに株価が下落した際に返済売りが重なる可能性があります。
ただし、決算や企業の材料、市場全体の地合いによって株価は大きく動くため、信用残の変化だけで売買を決めるべきではありません。
信用残の大きさは平均出来高とも比較する
信用残が多いかどうかは、普段の出来高と比較する方法もあります。
例えば、信用買い残が同じ200万株でも、平均出来高が異なれば市場に対する規模感は変わります。
| 項目 | 銘柄A | 銘柄B |
|---|---|---|
| 信用買い残 | 200万株 | 200万株 |
| 25日平均出来高 | 500万株 | 20万株 |
| 買い残÷平均出来高 | 0.4倍 | 10倍 |
銘柄Aでは平均出来高の0.4日分ですが、銘柄Bでは10日分に相当します。
同じ信用買い残でも、普段の売買規模に対してどれほど積み上がっているかが異なります。
ただし、10倍だからといって返済に10営業日かかるという意味ではありません。信用残のすべてが一度に返済されるわけではなく、出来高も日によって変動します。
2026年9月28日から信用残の日次公表が開始
信用残の分析環境は、2026年9月28日から変わりました。
東証では、従来は原則週次で公表されていた全銘柄の信用取引残高が、原則毎営業日公表されるようになりました。
これまでも日々公表銘柄など、一部の銘柄では日次の信用残を確認できましたが、今回の変更で対象が広がっています。
重要なのは、推計値ではなく公表された信用残を、以前より短い間隔で確認できるようになったことです。
JPX公式サイトで信用残を無料で確認する方法
JPXの「銘柄別信用取引残高」ページでは、東証上場銘柄の信用残を無料で確認できます。
確認方法は次のとおりです。
- JPX公式サイトの「銘柄別信用取引残高」を開く。
- 確認したい対象日のPDFを開く。
- PDF内で証券コードや銘柄名を検索する。
- 信用買い残・信用売り残、前日比、制度信用・一般信用の内訳を確認する。
例えば、2026年10月8日を対象とするPDFでは、アドバンテスト(6857)の信用残を確認できます。
なお、PDFに記載された残高の対象日と、ウェブサイトでの公表日は異なります。分析するときは、いつの信用残なのかを必ず確認してください。
無料閲覧と有料データ配信は別
JPXの公式サイトでPDFを閲覧すること自体は無料です。
一方、J-Quants Proなどで日次データを継続的に取得する場合は、契約や利用料金が必要となる場合があります。
そのため、個別銘柄を手作業で確認するだけなら、まず無料公開されているPDFを利用する方法で十分です。
Pythonなどで多数の銘柄を自動分析する場合は、データの取得方法や利用条件を別途確認する必要があります。
松井証券のマーケットラボでも信用残を確認できる
松井証券の「マーケットラボ」でも、信用残に関する情報を確認できます。
マーケットラボでは、日次確定信用残に加えて、当日の売買内訳などを使った推計信用残も提供されています。
| 項目 | 日次確定信用残 | 当日推計信用残 |
|---|---|---|
| データの性質 | 公表された残高 | 売買内訳などから推計した残高 |
| 対象時点 | 前営業日終了時点 | 当日終了時点の推計 |
| 用途 | 確定した残高の推移を確認 | 当日の需給変化を早く把握 |
推計値は確定値と一致するとは限りません。現引・現渡や立会市場外取引など、売買内訳だけでは把握できない要因があるためです。
なお、マーケットラボの利用には松井証券の口座とログインが必要です。口座を持っていない場合は、JPXの無料公開データでも信用残を確認できます。
信用倍率はどう使う?
信用倍率は、信用買い残を信用売り残で割って計算する指標です。
信用倍率=信用買い残÷信用売り残
ただし、信用倍率が高いからといって、必ず株価が下落するわけではありません。
例えば、信用売り残が極端に少ない銘柄では、信用買い残がそれほど増えていなくても信用倍率が大きくなることがあります。
そのため、信用倍率の数字だけで判断するのではなく、信用買い残・信用売り残それぞれの増減や、平均出来高に対する残高の大きさを確認することが重要です。
実際の株取引で信用残を使う5つの手順
信用残を実際の投資判断に使う場合は、次の順番で確認すると整理しやすくなります。
- 株価の方向を確認する:直近で上昇しているのか、下落しているのかを見る。
- 信用買い残・売り残の増減を見る:前日比や前週比を確認する。
- 制度信用と一般信用を分ける:どちらの残高が変化しているのかを確認する。
- 平均出来高と比較する:普段の売買規模に対して信用残がどれほどあるかを見る。
- 決算やニュースと照らし合わせる:信用需給だけで判断せず、企業業績や市場環境も確認する。
特に、株価下落中に信用買い残が急増している銘柄は、返済売りが重なるリスクを意識しておきたいところです。
一方、信用買い残の減少と株価上昇が同時に起きている場合でも、信用残の整理が上昇の原因だったとは断定できません。
複数営業日の推移を確認し、株価や出来高、決算などと組み合わせて判断することが重要です。
まとめ:信用残は合計だけでなく内訳と増減を見る
信用残を見るときに重要なのは、信用買い残・信用売り残の絶対量だけではありません。
今回のアドバンテストの例では、信用買い残の合計が30,500株減少する一方、一般信用は13,600株増加し、制度信用は44,100株減少していました。
合計残高だけでは見えない変化が、制度信用と一般信用を分けることで分かります。
2026年9月28日からは、信用残が原則毎営業日公表されるようになり、こうした変化を以前より細かく追えるようになりました。
今後は、日次信用残の変化と株価・出来高を組み合わせ、実際の株価変動との関係を継続的に検証していきたいと思います。
参考情報
※2026年10月時点の情報をもとに作成しています。アドバンテストの数値はJPX公表資料に基づきます。それ以外の数値例は説明用の架空データです。本記事は特定銘柄の売買を推奨するものではありません。
コメント