株を買った後、何%下がったら損切りするべきでしょうか。5%、10%、15%といった目安はありますが、損切り幅を変えると実際の売買成績はどれほど変わるのでしょうか。
Pythonで作った日本株の売買ルールを20銘柄・約5年分のデータで検証したところ、損切りなしでは224取引・勝率76.3%という結果になりました。しかし、最大損失は−61.30%でした。
そこで、株価が一定割合下がったら売却するルールを追加し、−5%、−7%、−10%、−15%、−20%の5種類を比較しました。
その結果、−15%の損切りでは最大損失が−22.20%まで縮小。一方、勝率は76.3%から69.2%に下がり、平均損益率も低下しました。
| 検証項目 | 損切りなし | −15%で損切り |
|---|---|---|
| 取引回数 | 224回 | 302回 |
| 勝率 | 76.3% | 69.2% |
| 平均損益率 | +8.23% | +6.14% |
| 最大損失率 | −61.30% | −22.20% |
損切りによって大きな損失を抑えられる一方、利益になるはずだった取引まで途中で売却してしまう。今回の検証では、その両面が数字に表れました。
この記事では、5種類の損切り幅の比較結果に加え、なぜ取引回数が増えたのか、設定した損切り幅を超える損失が発生するのはなぜかを紹介します。
※掲載する数値は、過去の株価データを使ったシミュレーション結果です。実際の投資収益や将来の運用成績を示すものではありません。
損切りを入れる前に、保有中の値動きを調べた
損切り幅を決める前に確認したのは、最終的に利益が出た取引でも、途中でどれくらい下落していたのかという点です。
例えば、最終的に10%の利益で売却した株でも、保有中に一時8%下落していたなら、5%の損切りを設定した場合は途中で売却されてしまいます。
そこで、224取引について、保有中の最大含み益と最大含み損を調べました。
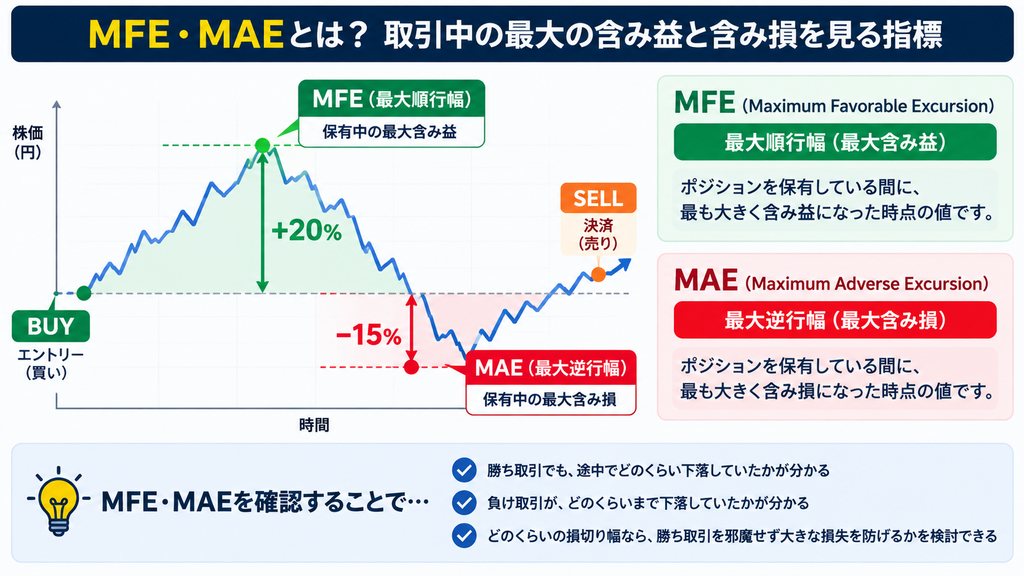
この分析では、最大含み益を「MFE」、最大含み損を「MAE」と呼びます。難しく考える必要はなく、売却するまでにどこまで上がり、どこまで下がったかを確認する指標です。
利益が出た取引の半数以上も、一時5%以上下落していた
最終的に利益で終わった171取引について調べると、保有中の最大下落率は平均−7.05%、中央値−5.51%でした。
どの程度下落した取引があったのかを整理した結果がこちらです。
| 保有中の最大下落幅 | 最終的に利益が出た取引 |
|---|---|
| 3%以上下落 | 118件(69.01%) |
| 5%以上下落 | 92件(53.80%) |
| 7%以上下落 | 72件(42.11%) |
| 10%以上下落 | 41件(23.98%) |
| 15%以上下落 | 18件(10.53%) |
| 20%以上下落 | 8件(4.68%) |
注目したいのは、利益で終わった171取引のうち92件(53.80%)が、途中で5%以上下落していたことです。
つまり、5%の損切りを設定すると、従来は利益になっていた取引の多くが途中で売却される可能性があります。
ただし、この数字は損切りを追加する前の取引履歴を調べた結果です。実際に損切りを設定すると、その後の買い直しなどによって取引履歴自体が変わります。
損失になった取引は、さらに大きく下落していた
一方、最終的に損失で終わった53取引では、保有中の最大下落率が平均−22.96%、中央値−21.99%でした。
53件のうち41件は、一時15%以上下落しています。
また、損失で終わった取引の中にも、一時的には利益が出ていたものがありました。
| 保有中に一度でも達した含み益 | 最終的に損失となった取引 |
|---|---|
| +3%以上 | 30件 |
| +5%以上 | 18件 |
| +10%以上 | 6件 |
この結果から、損失を一定範囲に抑えるだけでなく、一度生まれた利益をどのように守るかも今後の課題だと分かりました。
損切りなしでは、レーザーテックが−61.30%に
大幅損失の代表例がレーザーテック(6920)です。
この取引では、一時+22.61%まで上昇したにもかかわらず、売却条件が成立しないまま下落が続きました。
保有中の最大含み損は−72.06%、最終的な売却損益は−61.30%です。
従来の売却条件だけでは、こうした下落に対応できませんでした。そこで、既存の売却条件とは別に、購入価格から一定割合下がったら売却するルールを追加しました。
前回の検証で、この大幅損失が発生した原因を詳しく調べています。株のバックテストを20銘柄に拡大|224取引で勝率75%、でも最大損失−62%
損切り幅を5種類に変えて比較した結果
損切り幅を5%、7%、10%、15%、20%に設定し、それぞれの条件で過去の売買を最初から計算し直しました。
損切りを追加すると、売却する日が変わり、その後の買い直しが発生することもあります。そのため、従来の224取引に損切りを後付けするのではなく、条件ごとに売買を再現しています。
| 損切り幅 | 取引回数 | 勝率 | 平均損益率 | 最大損失率 |
|---|---|---|---|---|
| なし | 224回 | 76.3% | +8.23% | −61.30% |
| −5% | 496回 | 38.7% | +3.20% | −20.84% |
| −7% | 418回 | 47.1% | +3.82% | −20.84% |
| −10% | 355回 | 58.0% | +4.90% | −21.74% |
| −15% | 302回 | 69.2% | +6.14% | −22.20% |
| −20% | 269回 | 72.1% | +5.97% | −31.27% |
今回の結果から、次の傾向が見られました。
- −5%・−7%:最大損失は小さくなったものの、勝率が大幅に低下した
- −10%:勝率は58.0%、平均損益率は+4.90%だった
- −15%:最大損失を−22.20%まで抑えながら、勝率69.2%を維持した
- −20%:勝率は72.1%だったが、最大損失は−31.27%まで拡大した
この比較では、−15%前後が損失の抑制と勝率のバランスを考える候補になりました。
ただし、−15%が最も優れた損切り幅と証明されたわけではありません。平均損益率だけでなく、投資資金全体の増減や取引コストも考慮する必要があります。
損切りを厳しくすると、取引回数が増えた理由
損切りなしでは224回だった取引が、−5%では496回、−15%でも302回に増えました。
これは、損切りによって保有株を早く売却すると、その後に新たな買いの条件が成立した際、再び購入できるようになるためです。
例えば、損切りなしなら3か月間保有していた株でも、途中で損切りすれば、その後の買いの判定によって再購入する場合があります。
つまり、損切り幅を変えると、1回ごとの損益だけでなく、売買する回数やタイミングも変わります。
今回の検証では売買手数料などを十分に反映していないため、取引回数が増えることによるコストの影響も、今後確認する必要があります。
−15%で損切りしても、実際には−19.40%になることがある
損切り幅を設定しても、必ずその価格で売却できるとは限りません。
例えば、前日の終値が損切りラインより上でも、翌朝に大きく値下がりして取引が始まる場合があります。これを「ギャップダウン」と呼びます。
今回の検証では、次の条件で売却価格を計算しました。
- その日の始値が損切りライン以下なら、始値で売却したものとする
- 始値は損切りラインより上でも、その日の安値がラインを下回れば、損切りラインで売却したものとする
実際にレーザーテックでは、−15%の損切りラインが約30,561円だったのに対し、2024年7月18日の始値は約28,980円でした。
そのため、損切りラインではなく始値で売却した計算となり、損失率は−19.40%になりました。
なお、これは日足の始値・高値・安値・終値を使ったシミュレーションです。実際の注文では、売買の成立状況や価格のずれによって、さらに結果が変わる可能性があります。
損切りを15%に設定しても、損失が必ず15%以内に収まるわけではないことは、実際の売買でも意識しておきたい点です。
利益を守る方法も今後の検証課題
固定の損切りを追加することで、大幅損失を抑える効果は確認できました。一方、利益になった取引まで早く売却してしまう問題も残っています。
そこで次に検討するのが、株価の上昇に合わせて売却ラインを引き上げる方法です。
例えば、購入後に株価が上昇した場合、一定の条件で売却ラインを引き上げ、そこから下落したら売却します。この方法は「トレーリングストップ」と呼ばれます。
ただし、利益を守る仕組みを加えたからといって、必ず成績が改善するとは限りません。固定の損切りと同様、実際の過去データで比較する必要があります。
また、今回の検証では、手数料、売買価格のずれ、投資資金の制約、複数銘柄の同時保有などを十分に考慮できていません。今後はこれらも含めて検証を進めます。
まとめ:損切りは大幅損失を抑えたが、勝率も下がった
日本株20銘柄を対象に5種類の損切り幅を比較した結果、−15%の損切りでは最大損失が−61.30%から−22.20%まで縮小しました。
一方で、勝率は76.3%から69.2%、平均損益率は+8.23%から+6.14%に低下し、取引回数も224回から302回に増えています。
今回の検証で分かったのは、損切りは大幅損失を防ぐために役立つ一方、利益になる取引まで途中で手放す可能性があるということです。
また、損切りラインを設定しても、株価が大きく下がって取引を開始した場合には、想定以上の損失が発生することも確認できました。
損切り幅は勝率だけで決めず、最大損失、平均損益、取引回数、売買コストなどを総合して検討する必要があります。
自動売買ツール開発の現在地
この記事は、20銘柄のバックテストに固定の損切り条件を追加し、5種類の損切り幅を比較した段階の検証記録です。
その後は、株価の上昇に合わせて売却ラインを引き上げる方法や、投資資金の制約を考慮した検証などを進めています。
開発全体の流れと各段階の検証結果は、日本株AI自動売買ツール開発記録にまとめています。
コメント