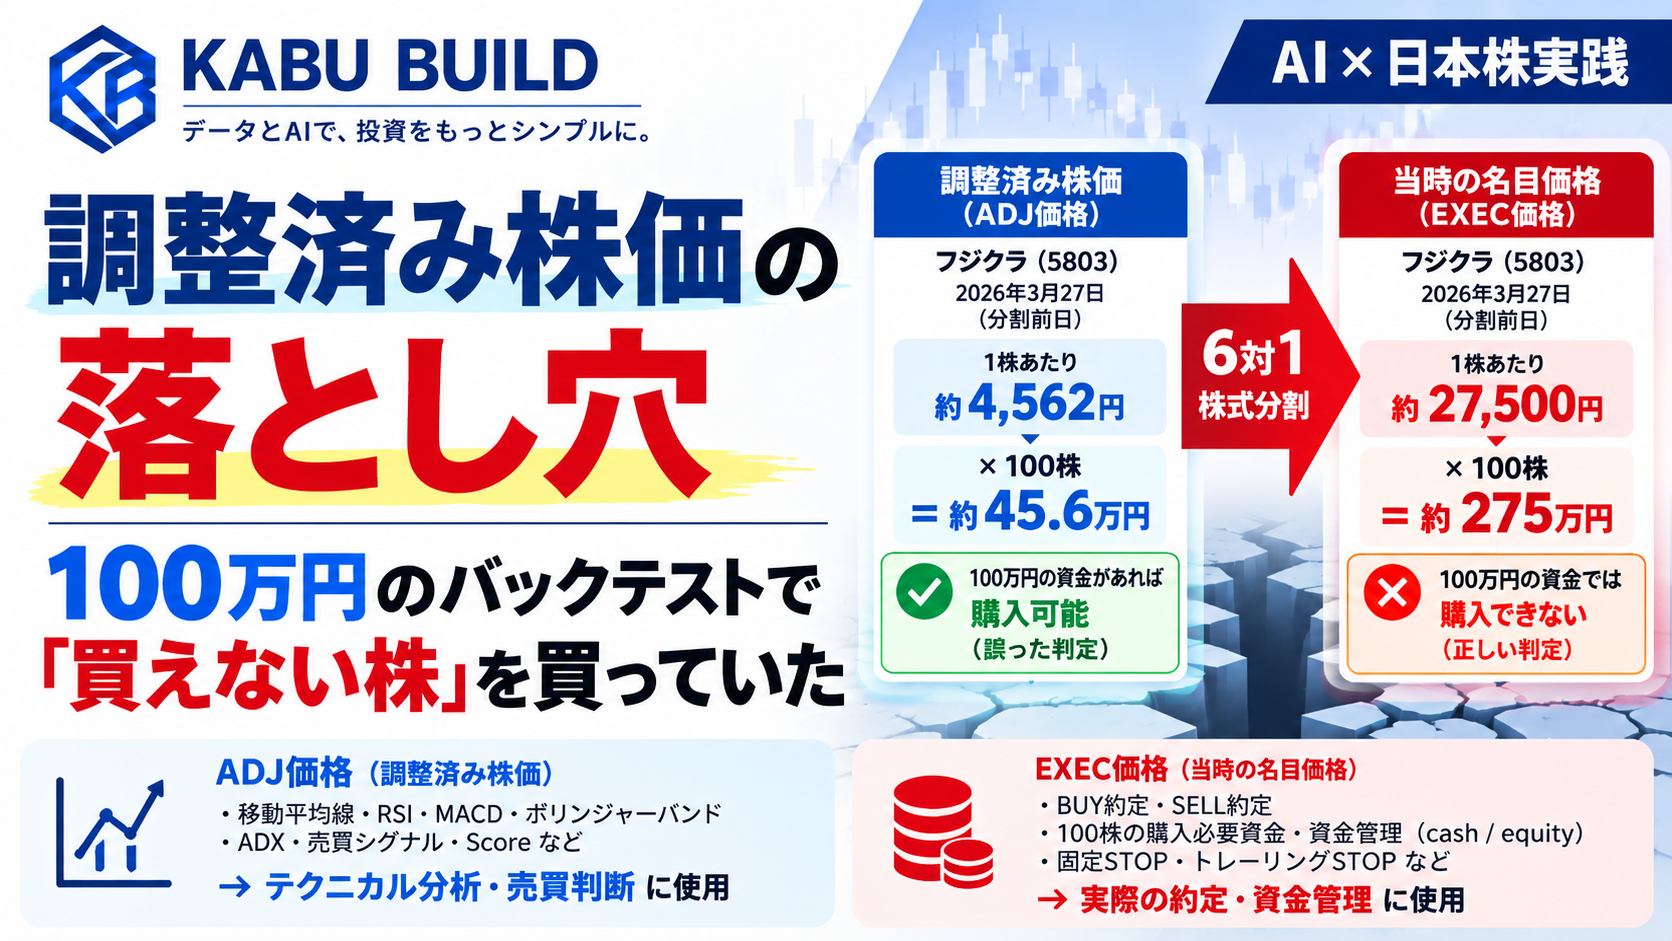
100万円で株式投資をする場合、100株の購入に必要な金額が100万円を超えていれば、その銘柄は買えません。
当たり前のことですが、自作の日本株バックテストを調べたところ、実際には100万円で買えなかった株を、購入できたものとして計算していたことが分かりました。
原因は、株式分割や配当を考慮して調整された株価を、そのまま購入代金の計算に使っていたことです。
20銘柄の買い候補を調べると、調整後の価格では100万円以内なのに、当時の実際の価格では100万円を超える候補が172件ありました。
そこで株価の扱いを修正し、100万円・最大2銘柄のバックテストをやり直しました。
すると、損切りなしの最終資産は約228.5万円から約250.2万円へ増加。一方、資産の最大下落率は−12.80%から−23.70%へ悪化しました。
この記事では、なぜこの問題が起きたのか、どのように修正したのか、そして修正後の結果から何が分かったのかを紹介します。
※この記事の数値は、過去の株価データを使ったシミュレーション結果です。実際の運用実績ではなく、売買コストなど未反映の条件もあります。
- なぜ100万円で買えない株を購入できたのか
- フジクラでは約45万円と判定したが、実際は約275万円必要だった
- 購入可能額の判定が間違っていた候補は172件
- 売買判断用と購入代金計算用の株価を分けた
- 株式分割をまたぐ取引では、保有株数も変える必要がある
- 修正後、100万円の最終資産はどう変わったか
- 購入する銘柄が入れ替わったことが、結果の変化につながった
- 最終資産は増えたのに、最大下落率は悪化した
- 修正後の4条件では、どれが最も良かったのか
- 過去の株価データが変わり、売買判断まで変化した
- 自分のバックテストで確認したい3つのこと
- まとめ:買える株を正しく判定するだけで、資産もリスクも変わった
- 自動売買ツール開発の現在地
なぜ100万円で買えない株を購入できたのか
今回のバックテストでは、日本株20銘柄を対象に、初期資金100万円、現物100株単位、最大2銘柄保有という条件を設定していました。
買いシグナルが出ても、手元の現金で100株を購入できなければ、その銘柄は見送る仕組みです。
ところが、購入できるかどうかを判定する際に使っていた株価に問題がありました。
株価データの取得に利用していたYahoo Financeのデータでは、過去の株式分割や配当の影響を考慮して調整された価格を取得できます。
この調整済み株価は、長期間の株価推移を比較したり、移動平均線などの指標を計算したりする際に役立ちます。
しかし、調整済み株価が、その当時に実際に取引されていた価格と一致するとは限りません。
例えば、過去に1株30,000円だった株が、その後6対1の株式分割を実施すると、過去の株価が5,000円程度に調整されることがあります。
調整後の5,000円を使えば100株の購入代金は50万円ですが、分割前の当時、100株を買うには300万円必要だったことになります。
今回のバックテストでは、この違いを購入可能額の判定に反映できていませんでした。
フジクラでは約45万円と判定したが、実際は約275万円必要だった
具体例として分かりやすかったのが、フジクラ(5803)です。
フジクラでは2026年3月30日に6対1の株式分割がありました。
分割前の2026年3月27日について、調整済み株価と当時の価格を比較すると、次のようになります。
| 価格の種類 | 1株あたり | 100株の購入代金 |
|---|---|---|
| 調整済み株価 | 約4,562円 | 約45.6万円 |
| 当時の取引価格 | 約27,500円 | 約275万円 |
旧方式では、100万円の現金があれば「45.6万円で100株購入できる」と判定されます。
しかし、当時の取引価格で100株を買うには約275万円必要です。100万円では購入できません。
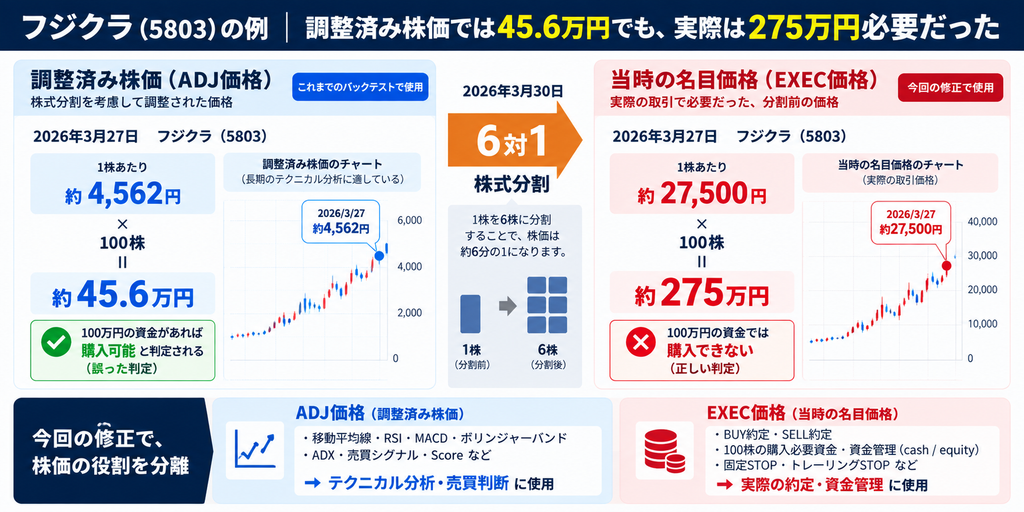
株価の分析だけをしている段階では気づきにくかった問題が、100万円という資金制約を設定したことで表面化しました。
購入可能額の判定が間違っていた候補は172件
フジクラだけの問題ではありませんでした。
対象20銘柄の買い候補を確認したところ、旧方式では100万円以内で購入できると判定される一方、当時の価格では100万円を超える候補が172件見つかりました。
以下は、その一例です。
| 銘柄 | 買い候補日 | 旧方式の100株代金 | 当時の100株代金 |
|---|---|---|---|
| ディスコ | 2022/1/24 | 約97.9万円 | 約314.5万円 |
| SCREEN | 2022/1/26 | 約24.5万円 | 約110.7万円 |
| 任天堂 | 2022/1/14 | 約46.6万円 | 約524.6万円 |
| ソニーグループ | 2022/1/20 | 約25.3万円 | 約130.1万円 |
※172件は買い候補の判定件数です。実際に172回の注文が成立していたという意味ではありません。
この問題は、株価が高い銘柄だけに起きるわけではありません。過去の株式分割の影響によって、調整後の株価と当時の取引価格に大きな差が生じる場合があります。
買いシグナルが正しくても、購入に必要な金額を間違えれば、実際には成立しない取引をバックテストに含めてしまいます。
売買判断用と購入代金計算用の株価を分けた
そこで、株価データを用途によって使い分けるように修正しました。
| 用途 | 使用する株価 |
|---|---|
| 移動平均線・RSIなどの分析 | 株式分割や配当を考慮した調整済み株価 |
| 買い・売りの判断 | 調整済み株価を使って計算した指標 |
| 100株の購入代金 | 当時の取引価格 |
| 売買時の資金増減 | 当時の取引価格 |
| 保有株の評価額 | 当時の株価と保有株数 |
| 損切り・利益確定ライン | 当時の価格に合わせて計算 |
つまり、売買の判断に使う株価と、実際のお金の計算に使う株価を分離したということです。
この区別は、特に資金額や購入株数を設定するバックテストで重要になります。
株式分割をまたぐ取引では、保有株数も変える必要がある
株価を当時の価格に戻すだけでは、もう一つ問題が残ります。
株を保有している途中で株式分割が行われた場合、株価だけでなく保有株数も変化するためです。
例えば、100株を14,350円で購入した後、2対1の株式分割が行われたケースを考えます。
| 株式分割前 | 株式分割後 | |
|---|---|---|
| 保有株数 | 100株 | 200株 |
| 取得単価 | 14,350円 | 7,175円 |
| 取得金額の合計 | 143.5万円 | 143.5万円 |
株数が2倍になり、取得単価は半分になりますが、分割そのものによって投資した経済価値が2倍になるわけではありません。
今回の修正では、保有株数や取得単価に加え、損切りラインや株価の最高値も、分割に合わせて調整するようにしました。
SCREENの取引を使い、分割前後で資産評価額が不自然に急増・急減しないことも確認しています。
修正後、100万円の最終資産はどう変わったか
株価の扱いを修正したうえで、初期資金100万円・現物100株単位・最大2銘柄保有という条件で再検証しました。
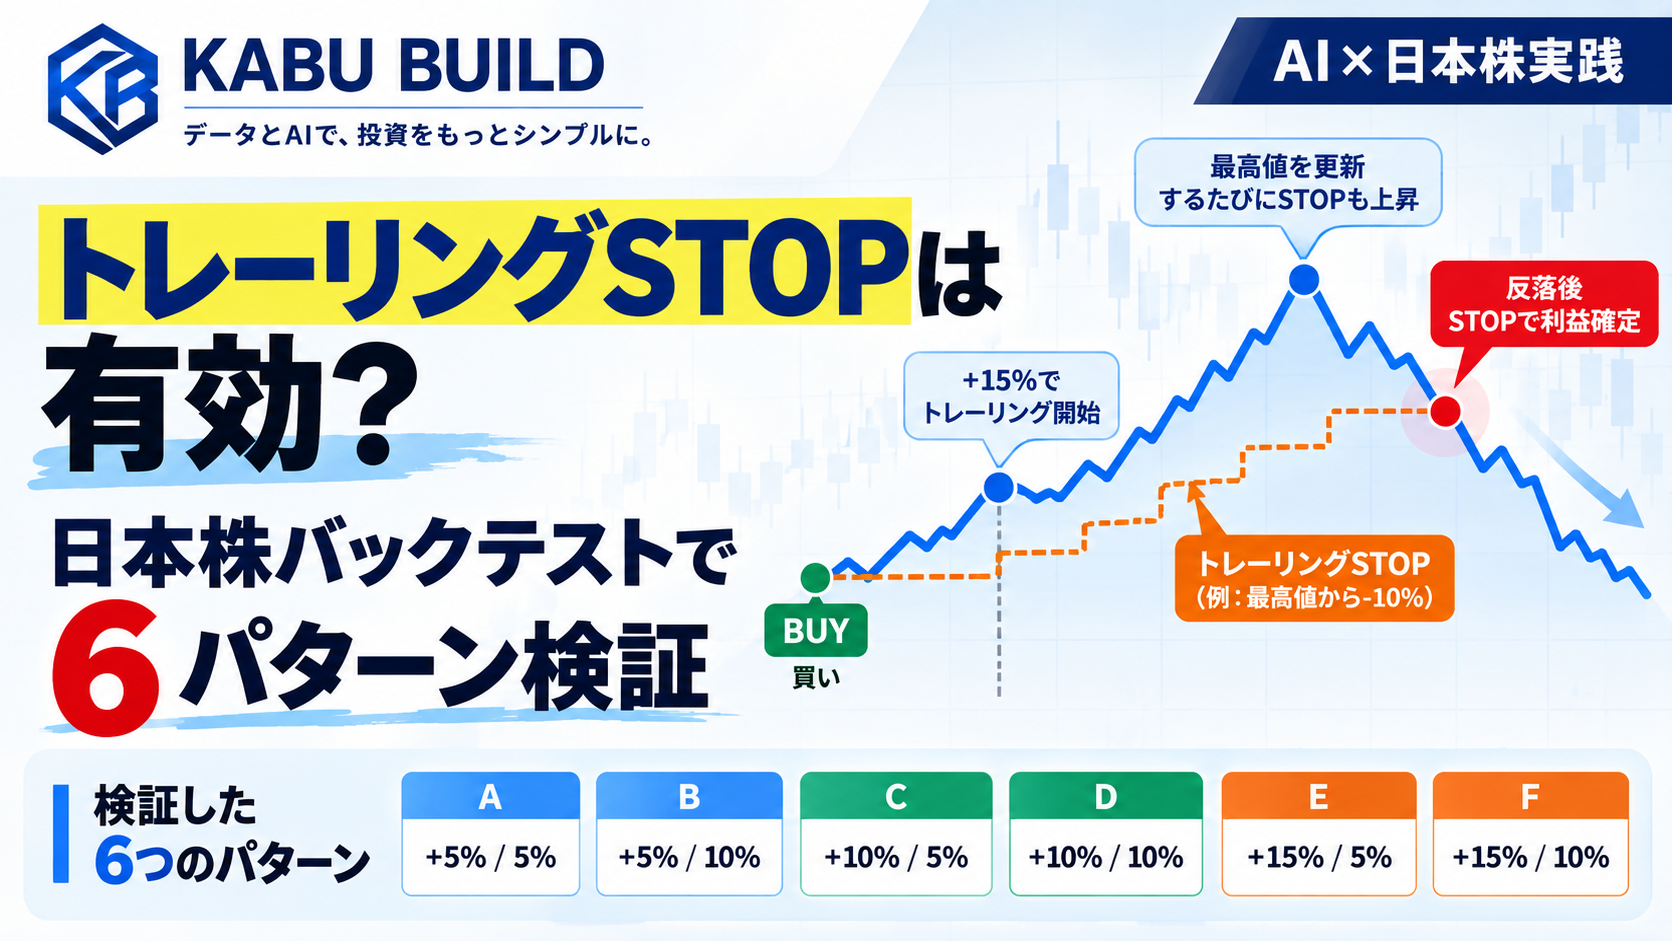
売却方法は、損切りなし、固定損切り、トレーリングストップ、両方を組み合わせた方法の4種類です。
| 売却条件 | 修正前 | 修正後 | 差額 |
|---|---|---|---|
| 損切りなし | 228.5万円 | 250.2万円 | +21.7万円 |
| 固定損切り−15% | 203.8万円 | 244.8万円 | +41.0万円 |
| トレーリングストップ | 213.8万円 | 238.8万円 | +25.0万円 |
| 固定損切り+トレーリングストップ | 212.0万円 | 224.0万円 | +12.0万円 |
※約5年間・20銘柄を対象としたシミュレーション結果。金額は表示上の丸めを含みます。
予想外だったのは、4条件すべてで、修正後の最終資産が増えたことです。
実際には買えなかった銘柄を除外するのだから、資産は減るのではないかとも考えていました。
しかし、バックテストでは、ある銘柄を買わなくなると、その分の現金と保有枠が残ります。そして、後から出た別の買いシグナルを採用できる場合があります。
つまり、修正によって単に購入件数が減ったのではなく、ポートフォリオの中身そのものが変わったのです。
購入する銘柄が入れ替わったことが、結果の変化につながった
損切りなしの条件で売買履歴を比較すると、修正前に購入していた取引のうち17件が購入されなくなり、代わりに別の12件が新たに購入されました。
| 銘柄 | 修正前の購入回数 | 修正後の購入回数 |
|---|---|---|
| SCREEN | 6回 | 3回 |
| ソニーグループ | 7回 | 3回 |
| アドバンテスト | 2回 | 4回 |
| IHI | 4回 | 6回 |
| ホンダ | 5回 | 6回 |
購入できるかどうかの判定が変わった結果、投資する銘柄やタイミングも変化しました。
そのため、修正前のバックテストが必ず利益を過大評価していたとは言えません。
正確には、誤った購入可能額の判定によって、実際とは異なる銘柄の組み合わせを検証していたということです。
最終資産は増えたのに、最大下落率は悪化した
最終資産だけを見ると、今回の修正後の方が良い結果に見えます。
しかし、資産の過去最高値からの最大下落率を比較すると、別の結果になりました。
| 売却条件 | 修正前の最大下落率 | 修正後の最大下落率 |
|---|---|---|
| 損切りなし | −12.80% | −23.70% |
| 固定損切り−15% | −16.23% | −21.17% |
| トレーリングストップ | −12.87% | −23.70% |
| 固定損切り+トレーリングストップ | −12.41% | −25.02% |
4条件すべてで、修正後の最大下落率が悪化しました。
特に損切りなしでは、−12.80%から−23.70%へ変化しています。
100万円を運用していた場合、最大下落率23.70%は、資産がその時点の最高額から約4分の1減少する局面があったことを意味します。初期資金100万円から必ず23.7万円減ったという意味ではありません。
最終資産が増えたとしても、途中で大きく資産が減少する局面があれば、実際の運用では心理的にも資金管理上も負担になります。
最終的にいくら増えたかと、その途中でどれだけ減ったかは、別々に確認する必要があると分かりました。
修正後の4条件では、どれが最も良かったのか
修正後のバックテスト結果を、最終資産・勝率・最大下落率で比較しました。
| 売却条件 | 最終資産 | 勝率 | 最大下落率 |
|---|---|---|---|
| 損切りなし | 250.2万円 | 73.91% | −23.70% |
| 固定損切り−15% | 244.8万円 | 66.67% | −21.17% |
| トレーリングストップ | 238.8万円 | 78.00% | −23.70% |
| 固定損切り+トレーリングストップ | 224.0万円 | 71.62% | −25.02% |
最終資産が最も大きかったのは損切りなし、勝率が最も高かったのはトレーリングストップ、最大下落率が最も小さかったのは固定損切り−15%でした。
固定損切り−15%の最終資産は244.8万円で、損切りなしの250.2万円との差は約5.3万円です。
この結果を見ると、損切りなしを最終資産だけで選ぶのではなく、固定損切りによる下落リスクの軽減も比較する価値があります。
ただし、対象は20銘柄、期間は約5年間です。売買コストも十分に反映されていないため、どの条件が最適かを決める段階ではありません。
過去の株価データが変わり、売買判断まで変化した
今回の修正中には、もう一つ気になる問題が見つかりました。
ディスコ(6146)の2026年9月4日の過去データを再取得すると、以前保存していた終値と新しく取得した終値が一致しませんでした。
| 取得したデータ | 2026年9月4日の終値 |
|---|---|
| 以前保存していたデータ | 55,070円 |
| 再取得したデータ | 54,460円 |
| 差額 | 610円 |
この違いによって、同日の売買判断も「保有・見送り」から「買い」へ変化しました。
比較した期間では終値が異なる日が563件ありましたが、売買判断まで変化したのは1日でした。
過去の株価データが後から変わると、同じ売買ルールで再計算しても結果が一致しなくなる可能性があります。
そのため、今回の開発では、検証に使用した調整済み株価データを固定して保存できるようにもしました。
なお、今回確認したデータの差が何によって生じたのかまでは、この結果だけでは断定できません。大切なのは、いつ取得した、どの株価データで計算した結果なのかを再現できる状態にしておくことです。
自分のバックテストで確認したい3つのこと
今回の失敗から、株価データを使って売買を検証する際には、次の3点を確認する必要があると感じました。
- 購入代金:調整済み株価ではなく、当時の取引価格で100株の購入代金を計算しているか
- 株式分割:保有中の株式分割に合わせて、株数や取得単価、売却ラインが変わるようになっているか
- データの再現性:株価データの取得元・取得時点・調整条件を記録し、同じ条件で再検証できるか
特に資金制約を設ける場合、購入代金の計算が間違っていると、その後の保有銘柄、売買回数、最終資産まで変わってしまいます。
バックテストの結果が良かったとしても、売買ルールだけでなく、計算に使った価格の意味を確認することが重要です。
まとめ:買える株を正しく判定するだけで、資産もリスクも変わった
今回の検証では、調整済み株価を購入代金の計算に使っていた問題を発見し、売買判断用の株価と、実際の購入・資金管理に使う株価を分離しました。
その結果、100万円では買えない候補が172件見つかり、修正後は実際に購入する銘柄の組み合わせも変化しました。
損切りなしの最終資産は約228.5万円から約250.2万円へ増えましたが、最大下落率は−12.80%から−23.70%へ悪化しました。
売買ルールが同じでも、株価データの扱いが変われば、バックテストの結果は大きく変わる。
これが今回の最大の発見です。
自動売買ツール開発の現在地
株価データの修正を終えた後は、実運用に向けて、購入可能な銘柄の拡大、売買コストの反映、異なる相場期間での検証などを進める方針です。
最初から完全自動売買を目指すのではなく、発注内容を人間が確認する仕組みや、実際の資金を使わないペーパートレードで動作を確認しながら進めていきます。
開発の全体像は、日本株AI自動売買ツール開発記録にまとめています。
コメント